Payback de imóvel para renda: como montar a projeção
O payback de um imóvel para renda estima quanto tempo será necessário para recuperar o capital investido por meio da renda líquida da locação. A conta é útil para comparar alternativas, mas só funciona quando considera todos os custos da compra e da operação.
O erro mais comum é dividir o preço do imóvel pela receita bruta esperada. Uma projeção mais responsável inclui impostos, condomínio, manutenção, administração, vacância, mobiliário e despesas específicas do modelo de locação escolhido.
O que é payback de imóvel para renda
Payback é o prazo estimado para recuperar o capital aplicado em um ativo. No caso de um imóvel para renda, o cálculo relaciona o total investido com o valor líquido gerado pela locação ao longo do tempo.
A fórmula mais simples é:
Payback em meses = capital total investido ÷ renda líquida mensal
Se o imóvel exigiu capital próprio, custos de aquisição e preparação para locação, todos esses valores devem entrar no capital total investido. Do outro lado da conta, deve entrar a renda que realmente permanece com o proprietário depois das despesas.
O indicador não informa, sozinho, se a compra é boa ou ruim. Ele responde a uma pergunta específica: em quanto tempo a renda operacional estimada recuperaria o capital aplicado? Para decidir, ainda é necessário avaliar demanda, liquidez, risco de vacância, manutenção, tributação e facilidade de revenda.
Conheça o empreendimento por trás do episódio
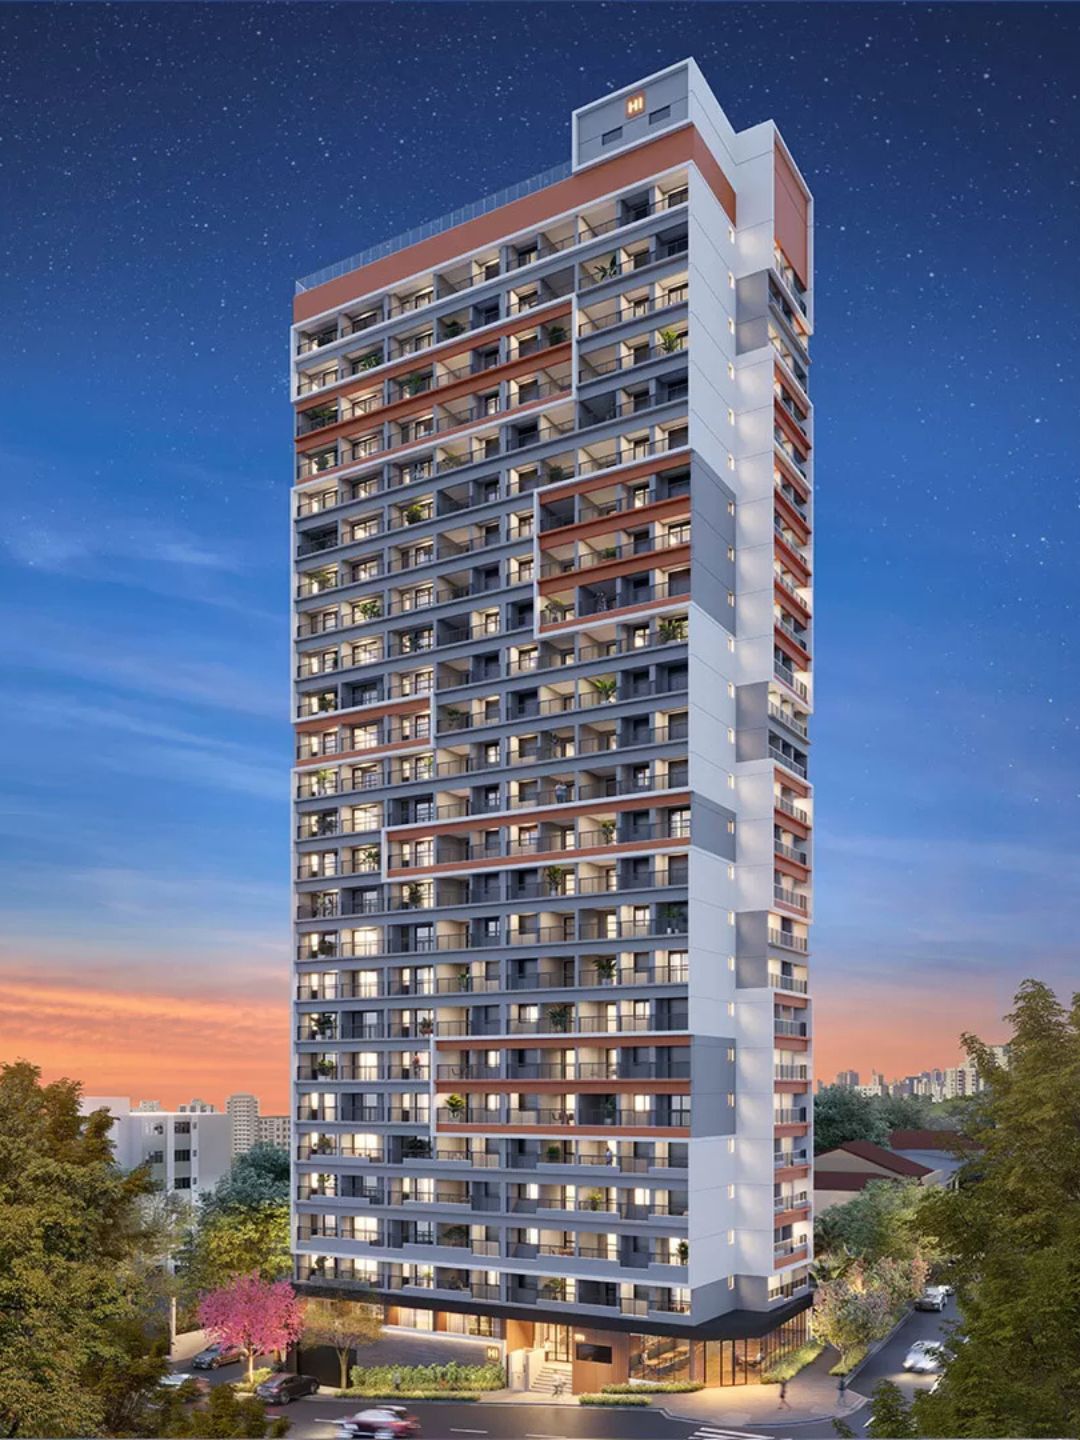
Apartamentos compactos de 26 a 58 m² a 350 metros do Hospital São Paulo, no corredor de saúde de SP, pensados para investidores e moradores exigentes. Veja plantas, tour virtual e o andamento da obra.
Payback simples e payback descontado
O payback simples divide o capital investido pela renda líquida mensal. É fácil de entender e pode servir como primeira triagem, mas não considera que o dinheiro recebido no futuro vale menos do que o dinheiro disponível hoje.
O payback descontado aplica uma taxa de desconto aos fluxos futuros. Essa taxa pode refletir inflação, custo de oportunidade ou outra referência definida pelo investidor. O método é mais rigoroso, mas depende de premissas que precisam ser explicitadas na planilha.
Para uma análise inicial, o payback simples pode organizar o raciocínio. Para uma decisão de maior porte, vale complementar a conta com fluxo de caixa, cenários e análise do custo de oportunidade. O número final não deve ser tratado como previsão garantida, porque depende do comportamento real da locação.
Como calcular o investimento inicial
O preço do imóvel é apenas uma parte do capital necessário para colocá-lo em operação. Ignorar os custos acessórios encurta artificialmente o payback e cria uma percepção de desempenho que não corresponde à realidade.
Na compra, a projeção deve verificar a incidência de ITBI, registro e outras despesas cartoriais. O guia sobre ITBI na compra de imóvel ajuda a organizar essa etapa, mas os valores efetivos dependem da operação e das regras aplicáveis ao município.
Também entram na conta os gastos para preparar a unidade. Móveis, eletrodomésticos, iluminação, enxoval, marcenaria, utensílios e eventuais adequações podem ter peso relevante, especialmente quando o imóvel será oferecido mobiliado.
Se houver financiamento, o investidor precisa separar duas análises. A primeira considera o valor total do imóvel e seus custos de aquisição. A segunda observa quanto capital próprio foi imobilizado e como as parcelas afetam o fluxo de caixa mensal.
Uma planilha inicial pode separar o investimento em quatro grupos:
- Aquisição da unidade e despesas diretamente ligadas à compra.
- Impostos, registros e custos documentais.
- Mobiliário, equipamentos, decoração e instalações.
- Preparação da operação, divulgação e eventuais adequações.
Essa separação facilita a revisão. Se a unidade for reformada, mobiliada novamente ou adaptada para outro perfil de locatário, o proprietário conseguirá identificar quanto capital adicional foi necessário.
Como projetar a renda líquida e o payback
A renda líquida é o valor que sobra depois das despesas necessárias para manter o imóvel locado. Ela não deve ser confundida com o aluguel anunciado, com a soma das diárias ou com a receita do melhor mês.
No aluguel tradicional, a projeção pode considerar o valor mensal contratado e descontar condomínio, IPTU, administração, manutenção, períodos sem locação e eventuais custos de cobrança. Dependendo do contrato e da situação do imóvel, também podem existir despesas de reparo entre uma locação e outra.
Na curta temporada, a operação costuma ter mais variáveis. Além das diárias e dos períodos ocupados, entram limpeza, lavanderia, enxoval, reposição de itens, atendimento, manutenção, gestão, taxas de plataforma e períodos de baixa procura.
Uma forma prática de estruturar a conta é começar pela receita bruta estimada e aplicar os descontos por categoria. O resultado deve ser uma renda mensal média, não o valor obtido em um período excepcional.
O cálculo pode ser organizado assim:
- Estimar a receita mensal ou anual conforme o modelo de locação.
- Deduzir despesas fixas do imóvel.
- Deduzir custos variáveis da operação.
- Reservar uma margem para manutenção e períodos sem receita.
- Dividir o capital total investido pela renda líquida média.
A infraestrutura do condomínio também entra no raciocínio, mas não como receita automática. Lavanderia, coworking, espaços de convivência, pet care e áreas de lazer podem reduzir determinadas despesas, apoiar a operação ou melhorar a apresentação do anúncio. O efeito precisa ser analisado caso a caso.
Exemplo de projeção sem números inventados
Em vez de preencher a planilha com uma receita presumida, o investidor pode criar campos para testar as próprias premissas:
- Capital total investido: campo com o valor efetivamente desembolsado.
- Receita bruta mensal: estimativa baseada no modelo de locação.
- Despesas fixas: condomínio, tributos e administração.
- Despesas variáveis: limpeza, manutenção, taxas e reposições.
- Reserva operacional: valor destinado a vacância e reparos.
- Renda líquida mensal: receita bruta menos todas as despesas.
- Payback: capital total investido dividido pela renda líquida.
O ponto central é manter separadas as entradas e as saídas. Quando a planilha mostra apenas receita, ela descreve potencial de faturamento. Quando mostra renda líquida, começa a representar a operação que interessa ao proprietário.
Como testar cenários e financiamento
Uma única projeção transmite uma precisão que o mercado de locação raramente oferece. O mais adequado é trabalhar com cenários conservador, base e otimista, sempre registrando as premissas usadas em cada um.
O cenário conservador pode considerar maior vacância, menor receita média, custos de manutenção mais altos e operação mais lenta. O cenário base deve refletir uma expectativa razoável, sem usar o melhor resultado possível como padrão. O cenário otimista serve para mostrar o limite superior da hipótese, não para orientar a compra sozinho.
As premissas que mais alteram o payback são:
- Receita mensal ou valor médio das diárias.
- Período de vacância.
- Custos de administração e operação.
- Despesas de manutenção.
- Investimento em mobiliário e reposição.
- Modelo de locação escolhido.
- Necessidade de financiamento.
A análise deve mostrar como o payback muda quando uma dessas variáveis se altera. Se uma pequena queda na receita líquida torna o prazo muito mais longo, o investimento depende de uma margem estreita e exige mais cautela.
O que o financiamento muda na conta
O financiamento pode reduzir o capital próprio necessário no início, mas cria compromissos mensais. Por isso, ele não deve ser tratado como uma simples redução do investimento total.
Uma maneira de evitar confusão é montar duas visões. A primeira calcula o desempenho do imóvel considerando o capital total da aquisição. A segunda observa o fluxo de caixa do investidor, incluindo entrada, parcelas, encargos e renda líquida da locação.
Se a renda não cobre todos os compromissos mensais, o proprietário precisa prever a complementação com recursos próprios. Períodos de vacância, reparos e despesas extraordinárias podem aumentar essa necessidade.
O guia de financiamento imobiliário pode ajudar a entender as diferenças entre as modalidades de crédito. A decisão, porém, depende da renda do comprador, das condições do contrato, do prazo e da capacidade de manter o fluxo durante meses de receita menor.
O que o payback não revela sozinho
O payback não mede todos os fatores que determinam a qualidade de um imóvel para renda. Um prazo menor pode resultar de uma projeção agressiva de receita, enquanto um prazo maior pode estar associado a uma localização com demanda mais estável e menor esforço operacional.
O indicador também não informa se o imóvel será fácil de revender. Para avaliar essa questão, é necessário observar tipologia, localização, estado de conservação, flexibilidade da planta e perfil de compradores interessados na região.
A liquidez merece análise própria. Um imóvel pode gerar renda, mas exigir mais tempo para ser vendido. Da mesma forma, uma unidade pode ter procura de locação, mas depender de reformas frequentes ou de gestão intensa.
A valorização futura também não deve ser usada para encurtar o payback como se fosse receita contratada. Ela pode ser considerada em uma análise patrimonial separada, com linguagem de potencial e sem tratar o resultado como certo.
O conteúdo sobre escolha de imóvel para investimento ajuda a ampliar a avaliação para além do cálculo isolado. O investidor deve perguntar quem procura aquele imóvel, por que procura, em quais períodos e com que facilidade a unidade pode mudar de estratégia.
Como aplicar o raciocínio a um imóvel compacto na Vila Clementino
Um imóvel compacto pode atender a diferentes modelos de locação, mas isso não elimina a necessidade de projetar custos com cuidado. A metragem da unidade influencia o investimento inicial, enquanto a localização, a planta e a infraestrutura do condomínio afetam a operação e o perfil de locatário.
Na Vila Clementino, a demanda pode ser analisada a partir de elementos concretos do bairro. A região reúne o Hospital São Paulo, a Escola Paulista de Medicina da Unifesp e outras instituições de saúde, além de conexão com a estação Santa Cruz, que integra as linhas 1-Azul e 5-Lilás, e com a estação Hospital São Paulo, da linha 5-Lilás.
Esse contexto pode atrair pacientes e acompanhantes, médicos residentes, estudantes, profissionais de saúde e pessoas que trabalham na região. São perfis diferentes, com necessidades diferentes. Alguns podem buscar curta temporada, enquanto outros podem preferir contrato tradicional.
A proximidade do Parque Ibirapuera, o comércio de rua e o acesso às avenidas 23 de Maio e Jabaquara também entram na leitura de localização. Nenhum desses fatores produz renda sozinho, mas todos ajudam a explicar por que uma unidade pode ser procurada em períodos diferentes do ano.
O conteúdo sobre apartamentos compactos pode complementar essa avaliação. O investidor deve comparar a planta com o público que pretende atender e verificar se o condomínio resolve parte das necessidades que não cabem dentro da unidade.
No caso de um studio, por exemplo, a existência de lavanderia no condomínio pode reduzir a necessidade de instalar determinados equipamentos na unidade. Um coworking com sala de reunião pode atender um locatário que trabalha remotamente. Já uma unidade de dois dormitórios pode alcançar outro perfil e permitir uma estratégia distinta.
A comparação só faz sentido quando cada tipologia é analisada com suas próprias premissas. Não basta afirmar que uma unidade menor terá operação mais eficiente. É preciso estimar o capital necessário, os custos recorrentes, o público provável e o trabalho exigido para mantê-la locada.
Conheça o empreendimento por trás do episódio
Apartamentos compactos de 26 a 58 m² a 350 metros do Hospital São Paulo, no corredor de saúde de SP, pensados para investidores e moradores exigentes. Veja plantas, tour virtual e o andamento da obra.