Financiar ou Pagar à Vista um Imóvel para Investir?
Não existe uma resposta universal para decidir entre financiar ou pagar à vista um imóvel para investir. A escolha depende do custo do crédito, da liquidez que o investidor quer preservar e da capacidade de a locação sustentar a operação sem depender de um cenário perfeito.
Pagar à vista pode reduzir encargos financeiros, mas concentra o patrimônio no imóvel. Financiar preserva parte do capital, porém cria uma obrigação mensal e aumenta o custo total da aquisição. A comparação correta considera os dois efeitos ao mesmo tempo.
Leia também: Financiamento de imóvel pelo Banco do Brasil: como funciona e quais as vantagens
A escolha depende da estratégia, não apenas do preço final
O primeiro erro é comparar apenas o valor do imóvel com o total das parcelas. Essa conta ignora o que acontece com o dinheiro que permanece disponível quando o comprador financia e também desconsidera o risco de imobilizar quase todo o patrimônio ao pagar à vista.
A decisão deve partir de três perguntas. Quanto custa cada alternativa no total? Quanto dinheiro continuará líquido depois da compra? A renda esperada com a locação comporta as despesas da operação em um cenário conservador?
Essas perguntas ajudam a separar duas situações diferentes. Em uma, o investidor tem capital suficiente, mas precisa manter reserva para novas aquisições ou imprevistos. Na outra, ele possui dinheiro para a entrada, mas não deveria comprometer recursos que serão necessários para mobiliar, administrar e manter o imóvel.
O planejamento para comprar um imóvel precisa incluir esse conjunto de decisões, e não apenas a aprovação do crédito ou a capacidade de fazer o pagamento inicial.
Conheça o empreendimento por trás do episódio
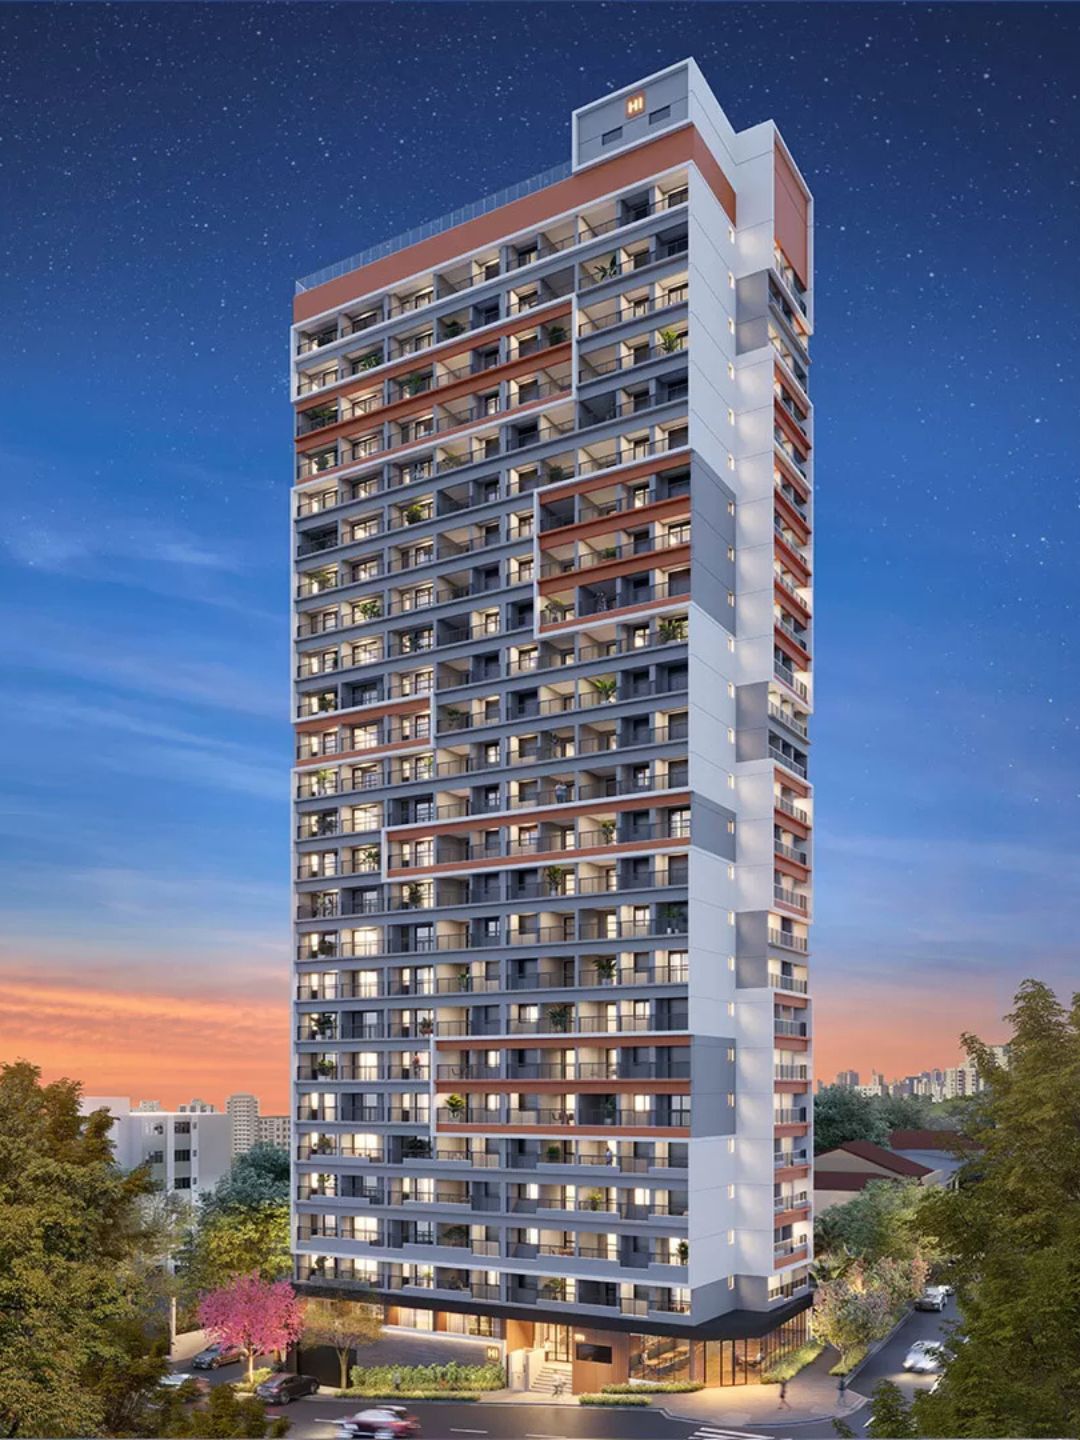
Apartamentos compactos de 26 a 58 m² a 350 metros do Hospital São Paulo, no corredor de saúde de SP, pensados para investidores e moradores exigentes. Veja plantas, tour virtual e o andamento da obra.
O que muda quando o investidor paga à vista
O pagamento à vista reduz a dependência de crédito e pode diminuir o custo financeiro da compra. Também elimina a obrigação de administrar uma parcela mensal depois da aquisição, o que simplifica a operação para quem pretende alugar a unidade.
Isso não significa que o imóvel deixará de gerar despesas. O proprietário ainda pode ter custos com impostos, condomínio, manutenção, mobília, seguros, administração e períodos sem locação. O dinheiro necessário para essas etapas precisa permanecer separado do valor usado na compra.
Há também uma consequência patrimonial. Ao pagar à vista, o investidor transforma uma parcela relevante do capital líquido em um ativo imobiliário. O imóvel pode atender ao objetivo de geração de renda, mas não oferece a mesma disponibilidade imediata de uma reserva financeira.
Quando preservar caixa pode ser mais importante do que eliminar a dívida
Pagar à vista pode parecer a escolha mais simples, mas consumir toda a reserva cria uma vulnerabilidade. Uma despesa inesperada, uma reforma necessária ou um período sem locação podem exigir recursos justamente quando o patrimônio está concentrado na unidade.
Preservar caixa pode ser racional quando o investidor tem outros projetos, mantém uma reserva adequada ou quer evitar que uma única aquisição limite suas decisões futuras. Nesse caso, o financiamento não deve ser analisado como uma forma de comprar sem planejamento, mas como uma ferramenta para distribuir o desembolso ao longo do tempo.
A condição é que o dinheiro preservado tenha uma função definida. Manter recursos disponíveis sem controlar o uso pode apenas trocar uma dívida planejada por uma falsa sensação de liquidez.
O que muda quando o investidor financia
O financiamento permite comprar sem imobilizar todo o capital de uma vez. Essa estrutura pode ser útil para quem quer manter uma reserva ou dividir os recursos entre diferentes objetivos patrimoniais.
Em contrapartida, o crédito acrescenta juros, seguros, correções e outros encargos previstos no contrato. O valor da parcela também reduz a margem mensal da locação. Por isso, não basta perguntar se o aluguel esperado paga a prestação. É preciso verificar quanto sobra depois de todos os custos.
A análise de crédito também entra na decisão. O comprador precisa comprovar renda, atender aos critérios do agente financeiro e considerar que uma aprovação inicial não substitui a leitura cuidadosa das condições contratuais.
A parcela deve caber sem depender de ocupação perfeita
Nenhuma projeção de locação deve pressupor que o imóvel ficará ocupado durante todo o período. Podem ocorrer meses sem inquilino, despesas de manutenção, custos de limpeza, substituição de equipamentos e períodos de transição entre contratos.
Na curta temporada, a operação costuma exigir mais gestão, atendimento, limpeza e manutenção. No aluguel tradicional, a rotina pode ser mais previsível, mas a troca de inquilino também envolve custos e períodos de vacância.
A parcela precisa caber no orçamento mesmo quando a renda da unidade fica abaixo do esperado. Se o financiamento só funciona com ocupação contínua e nenhuma despesa extraordinária, o risco está sendo transferido para o futuro.
Como comparar as duas alternativas na prática
Uma comparação útil coloca os dois cenários na mesma planilha. O investidor deve usar os mesmos custos de operação e alterar apenas a forma de pagamento, para não criar uma vantagem artificial para o financiamento ou para o pagamento à vista.
Calcule o desembolso total
No cenário à vista, registre o capital usado na compra e os custos necessários para colocar o imóvel em operação. No cenário financiado, some entrada, parcelas, juros, seguros, correções e demais encargos previstos.
A diferença entre o preço anunciado e o custo total do crédito pode ser significativa. Por isso, a parcela mensal não deve ser usada como único parâmetro. Uma parcela menor, distribuída por mais tempo, pode resultar em um desembolso total maior.
Em uma compra na planta, separe o fluxo durante a obra das condições posteriores à entrega. O contrato deve ser lido para identificar correções, vencimentos e obrigações que surgem antes de a unidade começar a gerar renda.
Meça o capital que permanece disponível
No pagamento à vista, calcule quanto restará depois da aquisição, da mobília e dos custos iniciais. No financiamento, registre quanto será preservado e qual parte desse valor ficará comprometida com a parcela, a reserva e a operação.
Liquidez não significa apenas ter dinheiro disponível. Ela representa a capacidade de enfrentar despesas e tomar decisões sem precisar vender o imóvel em uma situação desfavorável.
Inclua os custos de operação
A planilha deve considerar condomínio, impostos, manutenção, mobília, seguros, administração e eventuais períodos sem locação. Se a unidade for destinada à curta temporada, inclua também os custos associados à limpeza, ao atendimento e à gestão dos hóspedes.
O condomínio pode oferecer estruturas que reduzem algumas despesas ou melhoram a operação, mas isso não elimina a necessidade de calcular os custos reais. Uma lavanderia compartilhada, por exemplo, pode mudar a forma de equipar a unidade, mas não substitui o planejamento financeiro.
Teste cenários conservadores
Monte pelo menos um cenário com renda inferior à esperada, despesas maiores e períodos sem locação. O objetivo não é prever exatamente o futuro, mas descobrir se a decisão continua suportável quando a operação enfrenta oscilações.
Se o pagamento à vista consumir a reserva ou se o financiamento depender de ocupação constante, o investidor deve rever a estrutura antes de assinar. A decisão mais confortável no papel pode ser a mais frágil na prática.
Defina a estratégia de locação
Aluguel tradicional e curta temporada exigem operações diferentes. O primeiro pode oferecer maior previsibilidade contratual. O segundo pode atender públicos variados, mas exige mais acompanhamento e deve respeitar as regras do condomínio e a legislação aplicável.
A Lei do Inquilinato e os deveres de locadores ajudam a organizar a análise do aluguel tradicional. Para a curta temporada, o investidor também precisa verificar a convenção e o regimento interno do condomínio antes de concluir que esse modelo será permitido.
Como a compra na planta altera a análise
A compra na planta exige atenção ao fluxo de pagamento durante a obra e às condições que serão aplicadas depois da entrega. O comprador pode assumir parcelas e correções antes de ter qualquer renda com a unidade.
Também é necessário entender se haverá uma nova análise de crédito quando chegar o momento de contratar o financiamento posterior. A aprovação de um fluxo inicial não significa que todas as condições futuras estarão automaticamente definidas.
Antes de avançar, vale perguntar:
- Como o fluxo está distribuído até a entrega?
- Quais índices de correção estão previstos no contrato?
- O financiamento posterior dependerá de nova análise de crédito?
- Quais despesas surgirão antes de a unidade começar a gerar renda?
- Como o comprador poderá acompanhar o andamento da obra?
No caso do Hi Vila Clementino, a obra conta com financiamento do Banco do Brasil. Esse dado descreve a estrutura financeira da obra, mas não representa garantia de entrega, aprovação de crédito ou proteção patrimonial ao comprador.
O andamento da obra também deve ser acompanhado por mecanismos objetivos. A Hatti publica as etapas no site e disponibiliza o Portal do Cliente para o acompanhamento do comprador. Esse tipo de transparência não elimina a necessidade de ler o contrato, mas melhora a visibilidade sobre o processo.
O imóvel para investimento precisa funcionar depois da compra
A forma de pagamento é apenas uma parte da decisão. O imóvel também precisa fazer sentido para o público que se pretende atender e para a operação que o investidor consegue administrar.
A localização influencia esse raciocínio. A Vila Clementino reúne o Hospital São Paulo, a Escola Paulista de Medicina, a Unifesp e outros equipamentos de saúde, além das estações Santa Cruz, com as linhas 1-Azul e 5-Lilás, e Hospital São Paulo, da linha 5-Lilás. A proximidade do Parque Ibirapuera, das vias de acesso e de serviços amplia as possibilidades de uso do imóvel.
Essa combinação ajuda a explicar a presença de pacientes, acompanhantes, residentes, estudantes e profissionais de saúde na região ao longo do ano. A demanda não depende apenas de férias ou de grandes eventos, mas isso não autoriza projetar ocupação ou renda sem uma análise própria da unidade.
A tipologia também importa. Um studio pode atender um público diferente de um apartamento de um ou dois dormitórios. O investidor deve relacionar a planta ao perfil de locatário, à mobília necessária e ao modelo de administração que pretende usar.
O condomínio também entra na conta do investidor
Em um imóvel compacto, parte da experiência do morador ou do hóspede acontece fora da unidade. Lavanderia, coworking, sala de reunião, pet care, bicicletário e áreas de lazer podem reduzir a necessidade de instalar tudo dentro do apartamento.
Essa infraestrutura pode influenciar a apresentação do imóvel e a rotina de quem o ocupa, mas não substitui a análise de custos. O proprietário precisa saber quais despesas estão incluídas no condomínio, quais serão cobradas à parte e como a manutenção das áreas comuns interfere no orçamento.
No Hi Vila Clementino, a estrutura prevista inclui lavanderia OMO, coworking com sala de reunião e phone booth, pet care, piscina no rooftop, quadra de areia e bicicletário com bicicletas elétricas compartilhadas. Para o investidor, o ponto relevante é entender o que o condomínio resolve e como isso se relaciona com o público que pretende atender.
Financiar ou pagar à vista: qual alternativa faz mais sentido?
A resposta depende do equilíbrio entre custo, liquidez e capacidade de suportar a operação. O pagamento à vista pode fazer sentido quando o investidor mantém uma reserva depois da compra, deseja reduzir encargos e não precisa preservar capital para outros objetivos.
O financiamento pode ser adequado quando a preservação de caixa é relevante, a parcela cabe no orçamento sem depender de ocupação integral e o custo total do crédito foi calculado com clareza. Também pode ser uma forma de evitar que todo o patrimônio fique concentrado em um único imóvel.
Pagar à vista pode fazer sentido quando
- O investidor mantém uma reserva financeira depois da compra.
- A redução dos encargos financeiros é relevante para o planejamento.
- Não há necessidade de preservar capital para outra aquisição.
- A operação continua sustentável diante de despesas inesperadas.
- O imóvel não consumirá recursos destinados à mobília e à administração.
Financiar pode fazer sentido quando
- O investidor precisa manter liquidez.
- A renda disponível comporta a parcela mesmo em um cenário conservador.
- O custo total do crédito foi comparado com o desembolso à vista.
- O patrimônio não ficará excessivamente concentrado em um único ativo.
- Há capacidade de crédito compatível com o contrato.
A decisão deve ser revista quando
- O pagamento à vista consumir praticamente toda a reserva.
- O financiamento só fechar com uma previsão otimista de locação.
- O investidor não entender as correções e os encargos.
- Os custos para colocar a unidade em operação estiverem fora da planilha.
- A estratégia depender de uma única modalidade de locação.
O critério que deve orientar a decisão
A escolha entre financiar e pagar à vista deve ser feita com duas simulações completas. Em ambas, inclua os mesmos custos de operação, o mesmo cenário de locação e uma margem para períodos sem renda. Depois, compare o impacto sobre o patrimônio, a reserva e o fluxo mensal.
No fim, a melhor alternativa não é necessariamente a que elimina a dívida nem a que preserva mais dinheiro no primeiro momento. É a que mantém o investidor solvente, permite administrar o imóvel com tranquilidade e não depende de uma previsão otimista para funcionar.
Na compra de um imóvel em obras, esse critério deve ser aplicado ao fluxo completo, à tipologia e à localização. O Hi Vila Clementino, na Rua Dr. Bacelar, tem studios, unidades de um e dois dormitórios e entrega prevista para novembro de 2027. A página do Hi Vila Clementino reúne as tipologias, o fluxo de compra e o tour virtual Matterport para a próxima etapa da análise.
Conheça o empreendimento por trás do episódio
Apartamentos compactos de 26 a 58 m² a 350 metros do Hospital São Paulo, no corredor de saúde de SP, pensados para investidores e moradores exigentes. Veja plantas, tour virtual e o andamento da obra.