Financiamento de imóvel pelo Banco do Brasil: como funciona e quais as vantagens
Financiar um imóvel pelo Banco do Brasil envolve mais do que descobrir o valor da parcela. A decisão depende da análise de crédito, da entrada disponível, das condições do imóvel e do custo total da operação.
O comprador também precisa entender as etapas do processo, os documentos exigidos e as despesas que aparecem além do financiamento. Com essa visão, fica mais fácil comparar propostas e evitar que uma parcela aparentemente confortável comprometa o orçamento.
Como funciona o financiamento de imóvel pelo Banco do Brasil
O financiamento imobiliário é uma operação de crédito de longo prazo. O banco disponibiliza os recursos conforme as condições aprovadas, e o comprador devolve esse valor em parcelas, acrescidas de juros, seguros, tarifas e outros encargos previstos no contrato.
O processo envolve duas análises diferentes. A primeira verifica se o comprador tem condições financeiras de assumir a dívida. A segunda avalia se o imóvel atende aos critérios exigidos pelo banco, tanto em relação à documentação quanto ao valor de mercado.
A aprovação do crédito não significa que qualquer imóvel poderá ser financiado. O bem precisa estar regularizado, ter documentação compatível com a operação e passar pelas etapas de avaliação exigidas pela instituição financeira.
Conheça o empreendimento por trás do episódio
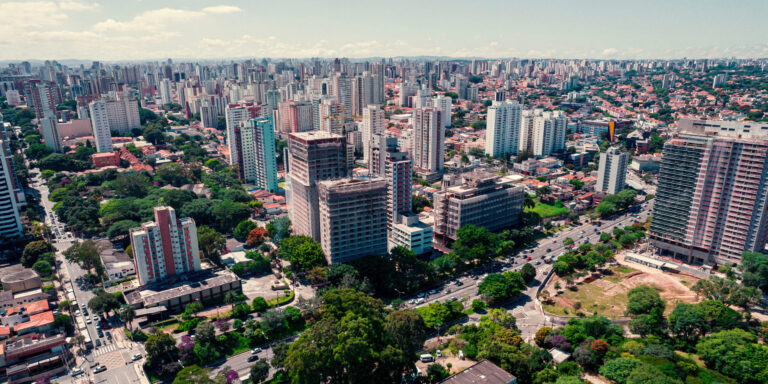
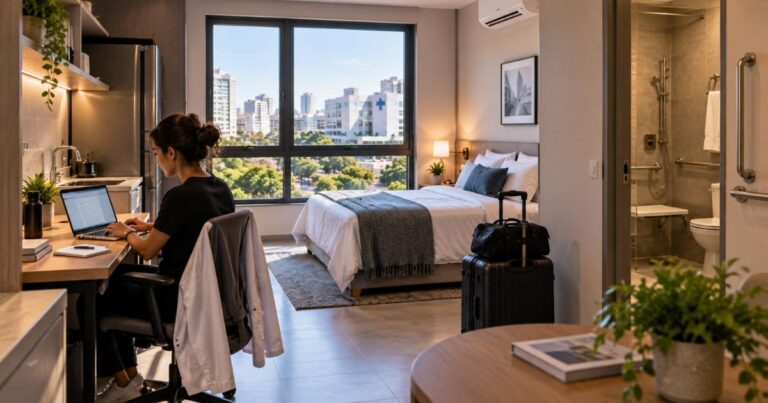
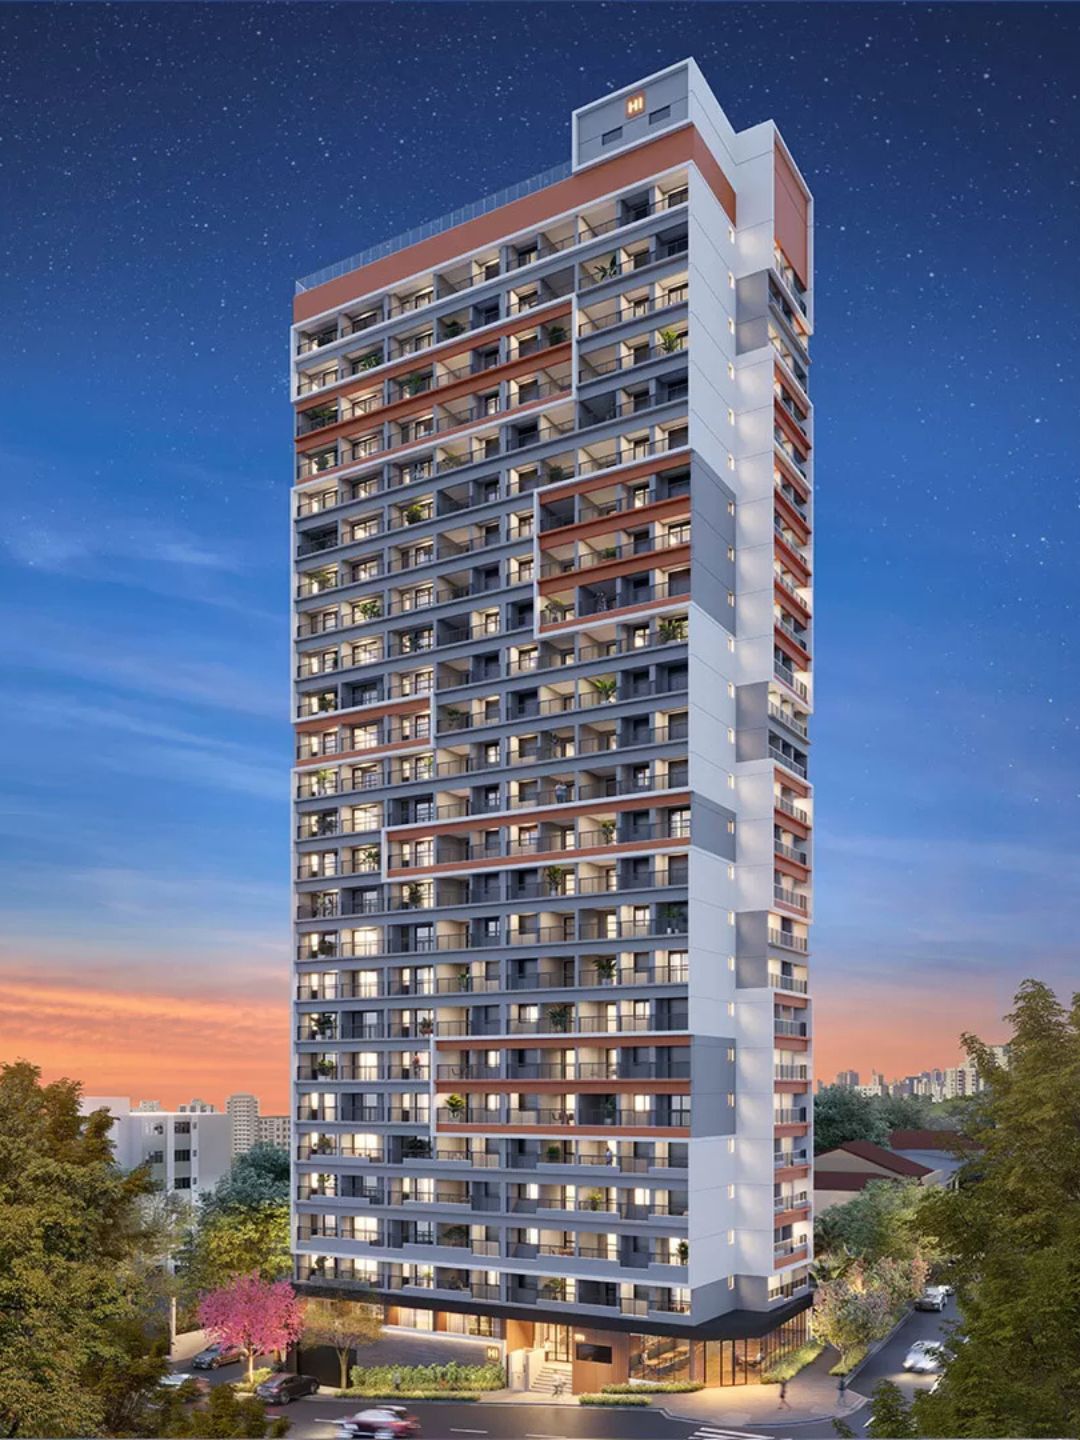
Apartamentos compactos de 26 a 58 m² a 350 metros do Hospital São Paulo, no corredor de saúde de SP, pensados para investidores e moradores exigentes. Veja plantas, tour virtual e o andamento da obra.
Quem pode solicitar o financiamento
A análise considera a renda do comprador, o histórico de pagamentos, os compromissos financeiros existentes e a capacidade de assumir uma nova prestação. Pessoas físicas podem solicitar o crédito, desde que atendam às exigências cadastrais e documentais do banco.
A renda pode ser composta por diferentes fontes, conforme as regras aplicáveis ao caso. Quando mais de uma pessoa participa da compra, o banco pode considerar a renda dos compradores na análise, desde que todos sejam incluídos na operação e apresentem a documentação necessária.
O valor aprovado não depende apenas do salário ou da renda bruta. O banco observa quanto dessa renda já está comprometido com outras dívidas e qual parcela pode ser assumida sem ultrapassar os limites usados na análise de crédito.
Leia também: Seu financiamento foi negado? Descubra os motivos
Que tipos de imóvel podem ser financiados
O financiamento pode se aplicar a imóveis residenciais novos ou usados, mas a aceitação depende das regras vigentes, da documentação e das características da unidade. O banco também pode exigir que o imóvel esteja livre de irregularidades que dificultem a transferência ou a constituição da garantia.
A matrícula, os registros, a situação do vendedor e eventuais pendências precisam ser conferidos. Um problema documental pode atrasar a operação ou impedir a contratação, mesmo quando o comprador já recebeu uma aprovação preliminar.
Por isso, não é recomendável comprometer toda a reserva financeira antes de confirmar a viabilidade do financiamento. A compra só deve avançar depois que crédito, imóvel e contrato estiverem compatíveis entre si.
Etapas para financiar um imóvel pelo Banco do Brasil
O processo costuma seguir uma sequência, embora os prazos e documentos possam variar conforme o perfil do comprador e o tipo de imóvel. Entender essa ordem ajuda a organizar a compra e a identificar possíveis atrasos.
Simulação e planejamento da compra
A simulação serve para testar cenários. O comprador pode comparar diferentes valores de entrada, prazos e montantes financiados antes de escolher a unidade.
Uma parcela menor nem sempre representa a melhor condição. Em geral, prazos mais longos reduzem o valor mensal, mas mantêm a dívida por mais tempo e podem elevar o custo total pago ao banco.
A simulação também deve incluir despesas que não aparecem na parcela principal. Entre elas estão a entrada, o ITBI, o registro, a avaliação do imóvel, os seguros e eventuais tarifas. O planejamento financeiro para comprar um imóvel ajuda a organizar esses valores antes da assinatura.
Análise de crédito
Depois da simulação, o banco verifica os dados financeiros e cadastrais do comprador. Essa etapa pode incluir comprovantes de renda, documentos pessoais, informações sobre patrimônio e consulta ao histórico de crédito.
O comprador deve informar sua situação financeira de forma completa. Omissões ou divergências entre os documentos podem atrasar a análise e exigir novos comprovantes.
Uma aprovação inicial também pode passar por novas verificações. A instituição ainda precisa validar o imóvel e concluir a documentação antes de liberar os recursos.
Avaliação e análise do imóvel
O banco realiza uma avaliação para verificar se o imóvel corresponde ao valor considerado na operação. Essa análise é relevante porque o imóvel costuma ser a garantia do financiamento.
Se o valor de avaliação for inferior ao preço negociado, o comprador pode precisar aumentar a entrada para cobrir a diferença. O banco não necessariamente financiará todo o valor pedido pelo vendedor.
A documentação também entra nessa fase. Matrícula, certidões, registros e informações do vendedor precisam estar de acordo com as exigências da instituição financeira e com a legislação aplicável.
Assinatura e registro do contrato
Com o crédito aprovado e a documentação validada, as partes assinam o contrato de financiamento. A operação ainda precisa cumprir as etapas de registro no cartório competente.
O registro formaliza a garantia e permite que o contrato produza seus efeitos conforme previsto. Por isso, o comprador deve reservar tempo e recursos para essa fase, que envolve despesas próprias.
A compra não deve ser considerada concluída apenas porque o contrato foi assinado. É necessário confirmar o registro e verificar os procedimentos para a liberação dos recursos ao vendedor.
Quais são as vantagens do financiamento pelo Banco do Brasil
O financiamento permite adquirir um imóvel sem desembolsar todo o preço de uma só vez. Para quem tem renda estável e planejamento de longo prazo, essa estrutura pode tornar a compra possível antes que o comprador reúna o valor integral do imóvel.
As vantagens, porém, dependem das condições oferecidas e do perfil de cada pessoa. Uma modalidade pode ser adequada para um comprador e pouco conveniente para outro, especialmente quando há diferenças de renda, entrada, prazo e capacidade de pagamento.
Prazo para organizar o pagamento
O prazo distribui o pagamento ao longo dos anos. Isso pode preservar parte do dinheiro disponível para despesas da compra, reformas, mudança ou formação de reserva.
O efeito precisa ser analisado com cuidado. Quanto maior o prazo, maior tende a ser o período de incidência dos juros. A parcela mensal deve ser comparada com o custo total da dívida, não observada isoladamente.
Também é importante verificar se o contrato permite amortizações antecipadas e como elas afetam o saldo devedor. Quando há recursos extras, reduzir o prazo ou o saldo pode alterar o custo da operação.
Possibilidade de usar recursos próprios e FGTS
A entrada reduz o valor que será financiado. Quanto maior for a parcela paga com recursos próprios, menor tende a ser o saldo devedor, embora o comprador não deva comprometer toda a reserva disponível.
O FGTS pode ser utilizado em determinadas situações, desde que o comprador e o imóvel atendam às regras aplicáveis. O uso pode ajudar na composição da entrada, na redução do saldo ou no pagamento de parte das prestações, conforme a modalidade permitida.
Antes de considerar esse recurso no planejamento, é necessário confirmar a elegibilidade e a documentação exigida. O FGTS não deve ser tratado como disponível automaticamente para qualquer imóvel ou comprador.
Diferentes sistemas de amortização
O sistema de amortização define como o saldo devedor é reduzido ao longo do tempo e como as parcelas se comportam. O comprador precisa entender essa dinâmica antes de escolher a proposta.
Em um sistema com parcelas mais uniformes, o valor mensal tende a apresentar um comportamento diferente daquele observado em uma modalidade na qual as prestações começam mais altas e diminuem ao longo do contrato.
A escolha deve considerar a renda atual, a expectativa de estabilidade financeira e o custo total. A modalidade com menor parcela inicial não será necessariamente a mais econômica ao final.
Conheça o empreendimento por trás do episódio
Apartamentos compactos de 26 a 58 m² a 350 metros do Hospital São Paulo, no corredor de saúde de SP, pensados para investidores e moradores exigentes. Veja plantas, tour virtual e o andamento da obra.
Integração com o relacionamento bancário
Centralizar a operação no banco com o qual o comprador já mantém relacionamento pode facilitar o envio de documentos, o acompanhamento de informações e a organização dos pagamentos.
Isso não significa que a proposta será automaticamente a mais vantajosa. O comprador ainda precisa comparar taxas, seguros, tarifas, prazo, valor financiado e custo efetivo total com outras alternativas disponíveis.
A conveniência operacional é um critério válido, mas não deve substituir a análise financeira.
Quais custos entram além da parcela
A parcela mensal é apenas uma parte do custo da compra. Ignorar as despesas adicionais pode fazer o comprador assumir um compromisso maior do que havia planejado.
Juros e custo efetivo total
A taxa de juros indica o custo cobrado pelo dinheiro emprestado, mas não representa sozinha o preço completo da operação. O comprador deve observar o custo efetivo total informado na proposta e no contrato.
Esse indicador reúne os componentes que incidem sobre o financiamento, permitindo uma comparação mais adequada entre propostas. Comparar apenas a taxa anunciada pode ocultar diferenças em tarifas, seguros e demais encargos.
A análise deve ser feita usando o mesmo valor financiado e o mesmo prazo. Caso contrário, a comparação entre os bancos pode levar a uma conclusão equivocada.
Seguros e tarifas
O contrato pode incluir seguros vinculados à operação e tarifas relacionadas a serviços, avaliação ou administração. Cada cobrança precisa ser identificada antes da assinatura.
O comprador deve pedir explicação sobre qualquer item que não compreenda. Também deve conferir se os valores apresentados na simulação permanecem no contrato final.
Guardar as propostas, os documentos e as versões do contrato ajuda a verificar alterações entre a simulação e a contratação.
Avaliação, impostos e registro
O comprador precisa reservar recursos para despesas como avaliação, ITBI e registro do contrato. Os valores variam conforme o município, o imóvel e a estrutura da operação.
O ITBI é um imposto municipal relacionado à transmissão do imóvel. Já o registro formaliza a transferência e a garantia no cartório competente.
Essas despesas costumam ocorrer em momentos diferentes, mas todas devem entrar no planejamento desde o início. Deixar esse cálculo para a última etapa pode exigir um empréstimo adicional ou comprometer a reserva financeira.
Quais documentos são necessários
A lista exata depende do comprador, do vendedor e do imóvel. Ainda assim, alguns documentos aparecem com frequência no processo.
Documentos do comprador
Podem ser solicitados documentos de identificação, comprovante de estado civil, comprovante de residência, comprovantes de renda e informações cadastrais.
Quem trabalha por conta própria pode precisar apresentar documentos diferentes daqueles exigidos de um empregado com renda formal. Empresários, profissionais liberais e autônomos devem confirmar antecipadamente quais comprovantes serão aceitos.
A documentação precisa estar atualizada e coerente. Divergências de endereço, estado civil ou renda podem gerar exigências adicionais.
Documentos do imóvel e do vendedor
O banco pode solicitar matrícula atualizada, certidões, informações sobre a propriedade e documentos pessoais do vendedor. O objetivo é verificar a titularidade e a existência de impedimentos para a venda.
Também é necessário conferir se há ônus, dívidas, restrições ou pendências que afetem a transferência. A análise deve ocorrer antes de o comprador pagar valores não reembolsáveis ou assumir compromissos definitivos.
Como saber se o financiamento cabe no orçamento
A parcela precisa ser analisada junto com todos os demais gastos fixos. Aluguel atual, escola, transporte, saúde, alimentação, impostos e outras dívidas continuam existindo depois da contratação.
O comprador também deve considerar despesas do imóvel, como condomínio, manutenção, consumo e tributos. No caso de uma unidade nova, é importante entender quando esses custos começarão a ser cobrados.
Entrada, reserva financeira e custos iniciais
A entrada não deve consumir todo o dinheiro disponível. O comprador precisa manter uma reserva para despesas inesperadas e para os custos que surgem entre a assinatura, o registro e a ocupação do imóvel.
Uma reserva também reduz a dependência de crédito emergencial. Assumir o financiamento sem margem para imprevistos pode transformar uma compra planejada em uma fonte de pressão financeira.
Prazo, amortização e custo total
O prazo deve ser compatível com a renda e com os objetivos do comprador. Uma dívida que ocupa grande parte do orçamento por muitos anos reduz a flexibilidade para outras decisões.
Antes de contratar, vale comparar pelo menos dois cenários: um com maior entrada e menor saldo financiado e outro com entrada menor e prazo mais longo. A comparação deve incluir o valor total pago, não apenas a parcela inicial.
O que fazer se o financiamento for negado
A negativa pode ocorrer por renda insuficiente, comprometimento elevado, restrições cadastrais, documentação incompleta ou problemas relacionados ao imóvel.
O primeiro passo é descobrir a razão da decisão. Dependendo do caso, o comprador pode reorganizar dívidas, corrigir documentos, aumentar a entrada ou aguardar uma melhora na capacidade financeira.
Também é possível avaliar outro imóvel ou solicitar nova análise em momento posterior. Nenhuma dessas medidas garante aprovação, mas pode tornar o perfil mais compatível com os critérios do banco.
Financiamento de imóvel pronto e imóvel na planta
A compra de um imóvel pronto e a compra de uma unidade na planta podem ter fluxos financeiros diferentes. No imóvel pronto, o financiamento costuma estar mais próximo da transferência e da entrega da unidade.
Na compra na planta, o contrato pode prever um cronograma de pagamentos durante a obra e outro momento para a contratação do financiamento bancário. As condições variam conforme o empreendimento e o contrato assinado.
O que muda durante a obra
O comprador precisa entender quais valores serão pagos diretamente à incorporadora e quais serão financiados pelo banco. Também deve verificar os índices de correção, os vencimentos e as consequências de eventuais atrasos.
No guia sobre a compra de imóvel na planta, esse fluxo deve ser analisado em conjunto com o prazo de entrega e as condições contratuais.
O que conferir no contrato
O contrato deve informar o preço, a forma de pagamento, os índices de correção, o prazo, as responsabilidades das partes e as condições para a contratação do financiamento, quando aplicável.
Também é necessário verificar o que acontece se o crédito bancário não for aprovado ou se o comprador não conseguir cumprir determinada etapa. Dúvidas contratuais devem ser esclarecidas antes da assinatura, preferencialmente com orientação profissional.
O que conferir antes de contratar
Antes de aceitar uma proposta, o comprador deve revisar:
- valor da entrada e recursos que permanecerão disponíveis;
- prazo total e valor das parcelas;
- sistema de amortização;
- custo efetivo total;
- seguros, tarifas e despesas de avaliação;
- possibilidade de amortização antecipada;
- custos de ITBI e registro;
- documentação do imóvel e do vendedor;
- regras aplicáveis ao uso do FGTS;
- impacto do financiamento no orçamento mensal.
Esse checklist evita que a decisão seja tomada apenas com base na parcela apresentada na simulação. O passo a passo para comprar um imóvel ajuda a colocar o financiamento dentro de uma avaliação mais ampla da compra.
O financiamento pelo Banco do Brasil é a melhor opção?
Não existe uma resposta igual para todos os compradores. A melhor alternativa depende da renda, da entrada, do prazo, do imóvel e das condições efetivamente aprovadas.
O comprador deve comparar propostas equivalentes. Isso significa analisar o mesmo valor financiado, prazo semelhante e todos os encargos envolvidos.
A menor parcela inicial pode esconder um prazo maior ou um custo total mais elevado. Da mesma forma, uma taxa nominal menor não será suficiente para definir a melhor proposta se os demais componentes da operação forem mais caros.
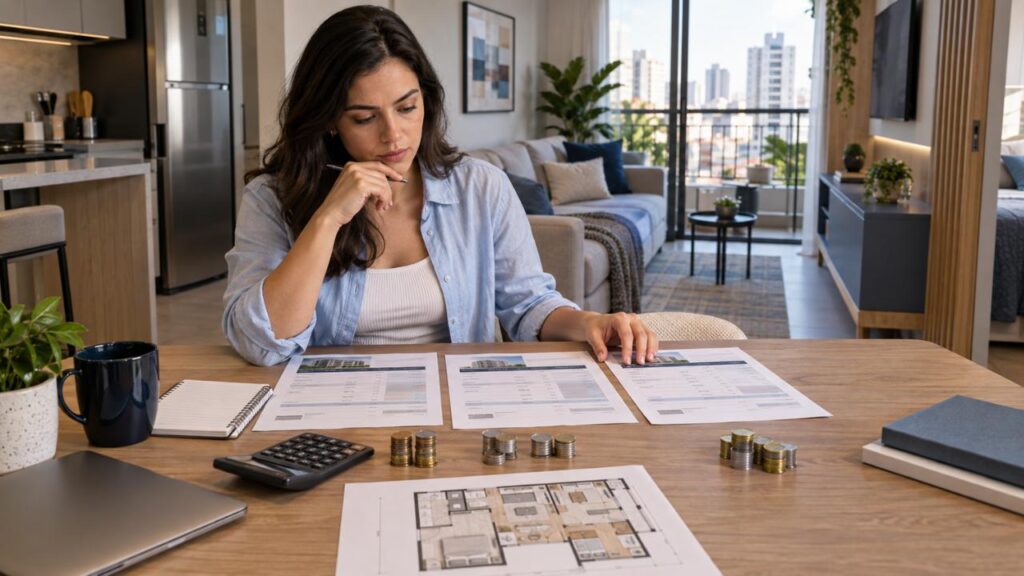
Para quem avalia unidades compactas, também é necessário considerar a relação entre o valor financiado, o condomínio, a manutenção e o uso planejado do imóvel. As plantas do Hi Vila Clementino mostram as tipologias disponíveis no empreendimento e podem servir como referência para essa análise.
Conclusão e próximo passo
O financiamento de imóvel pelo Banco do Brasil pode organizar a compra ao distribuir o pagamento ao longo do tempo, mas a decisão exige mais do que uma simulação. Entrada, prazo, juros, custo efetivo total, documentação e capacidade de pagamento precisam ser avaliados em conjunto.
No caso de uma unidade na planta, o comprador também deve entender o cronograma de pagamentos e o momento previsto para o financiamento bancário. O Hi Vila Clementino reúne studios e apartamentos de um e dois dormitórios na Rua Dr. Bacelar, com entrega prevista para novembro de 2027.
A página do empreendimento é o próximo passo para consultar as informações disponíveis antes de comparar a unidade com o orçamento e as condições de financiamento.
Conheça o empreendimento por trás do episódio
Apartamentos compactos de 26 a 58 m² a 350 metros do Hospital São Paulo, no corredor de saúde de SP, pensados para investidores e moradores exigentes. Veja plantas, tour virtual e o andamento da obra.