Custo de Oportunidade na compra de imóvel: como avaliar
O custo de oportunidade na compra de um imóvel é o benefício que fica de lado quando o capital é direcionado para essa decisão. Esse benefício pode estar em uma aplicação financeira, na compra de outra unidade, na quitação de uma dívida ou na preservação de liquidez para um projeto futuro.
Por isso, comprar um imóvel não deve ser analisado apenas pelo preço anunciado. A decisão precisa considerar o objetivo da compra, os custos envolvidos, o prazo de uso, a possibilidade de locação, a flexibilidade do patrimônio e as alternativas concretas para o mesmo dinheiro.
O que é custo de oportunidade na compra de imóvel
Custo de oportunidade é o valor da melhor alternativa abandonada quando uma escolha é feita. No mercado imobiliário, ele aparece sempre que alguém usa uma parcela relevante do patrimônio para comprar uma unidade e deixa de utilizar esse capital de outra maneira.
A comparação pode envolver manter o dinheiro aplicado, comprar outro imóvel, investir em um negócio, quitar uma dívida ou simplesmente preservar uma reserva. Não existe uma resposta única para todos os compradores. O custo de oportunidade depende da finalidade do capital e do que a pessoa faria se não comprasse aquele imóvel.
Para o comprador que pretende morar, a análise inclui fatores que não aparecem em uma planilha financeira. Reduzir o tempo de deslocamento, morar perto do trabalho, ter estabilidade de endereço e adaptar o espaço à própria rotina também são benefícios da compra. Eles não eliminam os custos, mas ajudam a definir o que está sendo obtido em troca do capital comprometido.
Para o investidor, entram outras perguntas. O imóvel atende a uma demanda identificável? A planta é adequada ao perfil de locatário? O condomínio facilita a operação? Existem alternativas de aluguel tradicional e curta temporada? A resposta exige olhar para o ativo inteiro, e não apenas para a metragem ou para uma expectativa de valorização.
Quem ainda está formando esse raciocínio pode consultar um guia para escolher um imóvel para investimento, especialmente antes de comparar empreendimentos com finalidades diferentes.
Por que o preço do imóvel não basta
O preço de compra é apenas uma parte do capital necessário. A aquisição pode envolver tributos, registro, escritura quando aplicável, custos de financiamento, mobília, reformas, manutenção e despesas condominiais. Cada item reduz o capital disponível para outras escolhas.
Também é preciso observar a saída. Um imóvel pode parecer adequado na compra, mas exigir gastos elevados para ser alugado, ter uma planta pouco procurada ou depender de um único perfil de ocupante. Esses fatores afetam a flexibilidade da decisão, mesmo que não apareçam no anúncio.
Conheça o empreendimento por trás do episódio
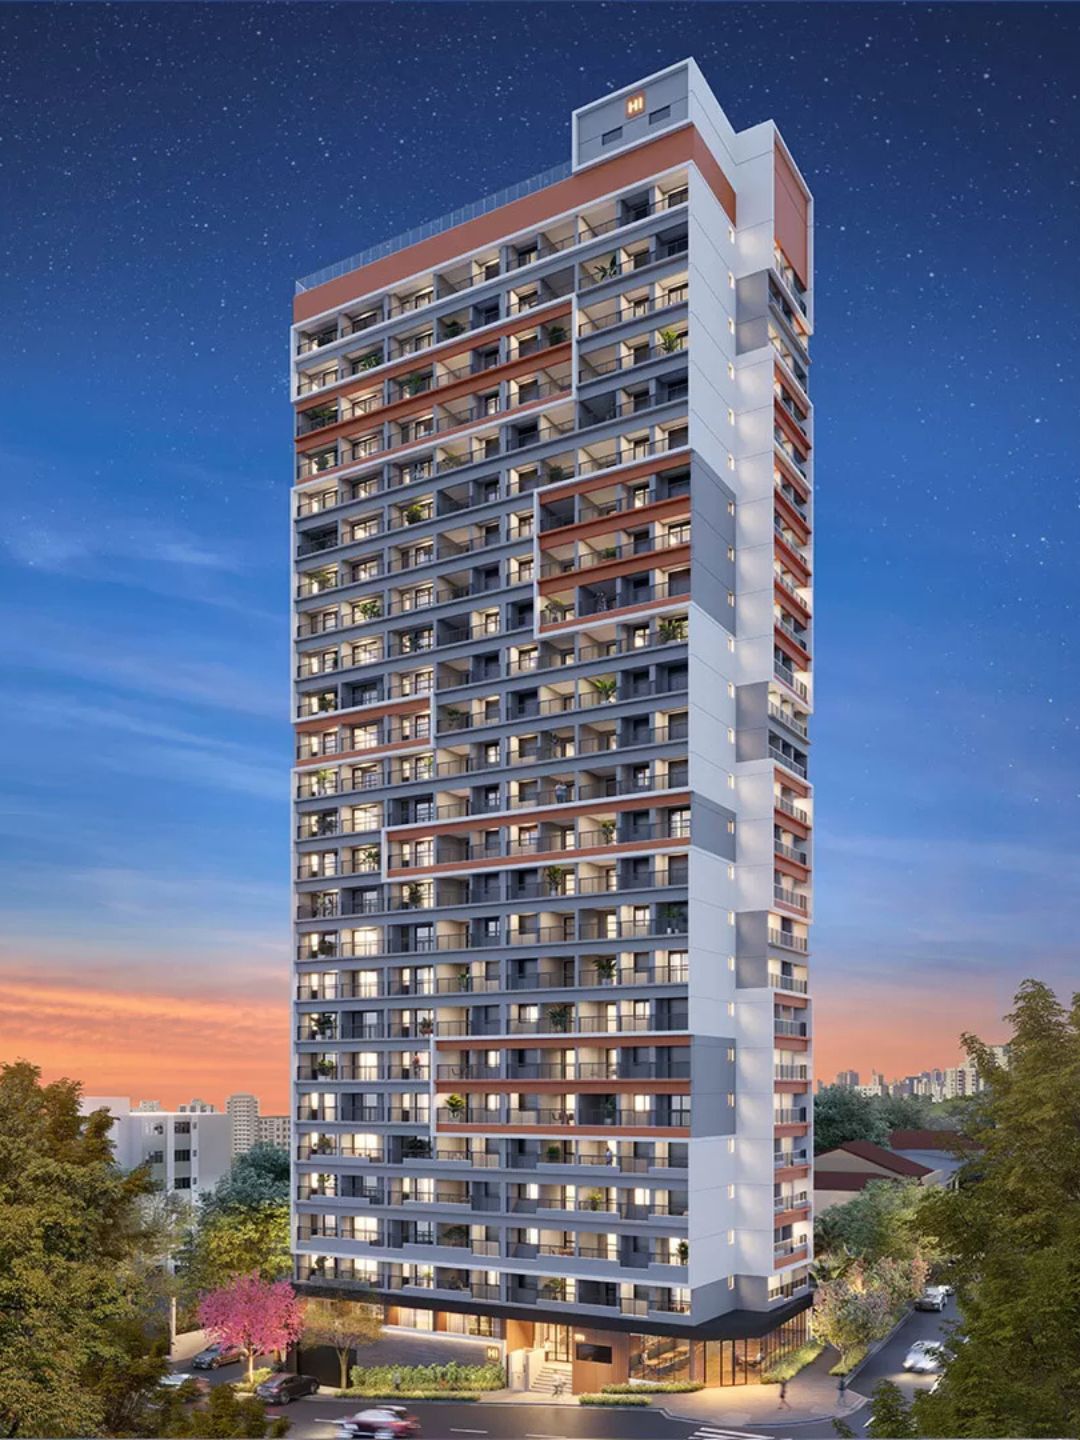
Apartamentos compactos de 26 a 58 m² a 350 metros do Hospital São Paulo, no corredor de saúde de SP, pensados para investidores e moradores exigentes. Veja plantas, tour virtual e o andamento da obra.
Como comparar comprar agora, esperar ou manter o dinheiro aplicado
A primeira comparação deve colocar lado a lado as alternativas que realmente estão disponíveis. Em vez de perguntar apenas se o imóvel é bom, o comprador precisa perguntar o que fará com o dinheiro caso não compre.
O primeiro cenário é a aquisição imediata. Nele, o capital passa a estar representado por um imóvel, que pode servir para moradia, locação ou uso futuro. A escolha pode fazer sentido quando a unidade atende a uma necessidade concreta e os custos mensais cabem no orçamento sem comprometer a reserva financeira.
O segundo cenário é esperar. Adiar a compra preserva a liquidez e pode permitir uma entrada maior, uma pesquisa mais cuidadosa ou a organização de documentos e recursos. Por outro lado, a espera não deve ser tratada como uma decisão neutra. Durante esse período, o comprador continua sujeito às condições de crédito, às mudanças de preço e à disponibilidade de imóveis com as características procuradas.
O terceiro cenário é manter o capital em outra alternativa. A comparação precisa considerar o risco, a liquidez, a tributação e o objetivo do recurso. Uma aplicação de curto prazo cumpre função diferente de um imóvel destinado à moradia ou à renda. Comparar apenas um possível rendimento com o preço do imóvel simplifica demais a decisão.
A análise fica mais clara quando o comprador registra, para cada cenário, cinco pontos:
- Quanto capital será comprometido inicialmente.
- Quais despesas mensais ou recorrentes surgirão.
- Quanto tempo o dinheiro ficará indisponível.
- Qual necessidade o imóvel atenderá.
- Que alternativa concreta receberá o capital se a compra não ocorrer.
Esse método evita decisões baseadas em uma única variável. O processo de compra de um imóvel também merece atenção, porque documentação, aprovação de crédito e análise contratual influenciam o tempo e o custo da decisão.
O que avaliar em cada cenário
A comparação precisa usar o mesmo horizonte de análise. Se o comprador examina apenas o desembolso inicial de um imóvel, mas considera apenas o rendimento mensal de uma aplicação, os cenários ficam desequilibrados.
Para a compra, devem entrar os custos de aquisição, a manutenção, o condomínio, o financiamento e o uso planejado. Para a alternativa financeira, devem ser considerados liquidez, tributação, risco e finalidade do recurso. Para a espera, vale avaliar o custo de continuar pagando aluguel, manter um imóvel inadequado ou adiar um plano de moradia.
O prazo também muda o resultado. Uma pessoa que pretende morar por muitos anos avalia estabilidade e adaptação de maneira diferente de quem compra para alugar ou revender. O mesmo imóvel pode ser adequado para uma finalidade e pouco conveniente para outra.
Quais custos entram no cálculo
Os custos da compra começam antes da entrega das chaves. Além do valor negociado, o comprador deve verificar despesas de documentação, tributos incidentes, registro, eventuais tarifas de financiamento e custos necessários para deixar a unidade pronta para uso.
Depois da aquisição, entram condomínio, impostos, seguros, manutenção, consumo e reposição de equipamentos. Em uma unidade destinada à locação, podem surgir ainda despesas com administração, limpeza, enxoval, divulgação, pequenos reparos e períodos sem ocupação.
Imóveis comprados na planta exigem uma leitura específica do fluxo de pagamento. As parcelas podem seguir critérios de correção previstos no contrato, e o comprador precisa entender como cada etapa afeta seu orçamento. O INCC e seus efeitos sobre a compra na planta é um tema que deve ser estudado antes da assinatura, com atenção às regras do contrato e ao momento de incidência.
O condomínio merece uma análise própria. Uma estrutura comum mais ampla pode aumentar as despesas de manutenção, mas também pode reduzir gastos que o morador ou o proprietário teria de contratar fora. Lavanderia, coworking, áreas para receber visitas, espaço para pets e bicicletário são exemplos de itens que precisam ser avaliados pelo uso efetivo, não pela quantidade de nomes no material de divulgação.
Como o financiamento muda a comparação
O financiamento transforma parte do custo de oportunidade em uma decisão sobre liquidez. Uma entrada maior reduz o saldo financiado, mas diminui o dinheiro disponível para emergências, investimentos ou outros projetos. Uma entrada menor preserva caixa, porém pode ampliar o compromisso mensal e o custo total da operação.
Nenhuma dessas alternativas é automaticamente superior. A escolha depende da renda, da estabilidade profissional, das reservas disponíveis, das taxas aplicáveis e da capacidade de suportar despesas inesperadas. O comprador deve evitar comprometer todo o capital na entrada e ficar sem margem para os custos que surgem depois da compra.
Também é necessário separar a parcela do financiamento dos demais gastos. Condomínio, impostos, manutenção e consumo continuam existindo mesmo quando o imóvel está quitado. Para quem pretende alugar, a análise deve considerar que a receita não necessariamente ocorre todos os meses no mesmo nível.
O guia sobre financiamento imobiliário ajuda a organizar as diferenças entre as modalidades e os documentos normalmente exigidos. Ainda assim, a proposta final deve ser conferida com a instituição financeira e comparada ao orçamento completo do comprador.
Como avaliar um imóvel comprado para locação
O custo de oportunidade de um imóvel para locação depende da relação entre o capital investido e a capacidade do ativo de atender uma demanda real. Isso não significa prometer uma taxa de ocupação ou um retorno predeterminado. Significa investigar quem procura aquele imóvel, em que períodos e por quais motivos.
No aluguel tradicional, o proprietário tende a lidar com contratos mais longos, menor frequência de troca e uma operação diferente da curta temporada. Na locação de curta duração, surgem tarefas adicionais, como comunicação com hóspedes, limpeza, reposição de itens, manutenção rápida e gestão de avaliações.
A escolha entre os modelos deve considerar a disposição do proprietário para operar o imóvel e as regras aplicáveis ao condomínio. A convenção e o regimento interno podem estabelecer limites para a forma de uso das unidades. Por isso, consultar a Lei do Inquilinato e as responsabilidades de locadores faz parte da preparação, embora a análise jurídica de cada caso possa exigir orientação profissional.
A localização é outro componente do custo de oportunidade. Uma unidade em região procurada por apenas um grupo pode ficar mais exposta a mudanças de demanda. Já um bairro com diferentes geradores de circulação tende a oferecer mais possibilidades de posicionamento, sem eliminar vacância, concorrência ou despesas de operação.
O que sustenta a demanda de uma região
A Vila Clementino oferece um exemplo de como a demanda pode ser analisada por mecanismos concretos. O bairro reúne o Hospital São Paulo, a Escola Paulista de Medicina da Unifesp, o Hospital Edmundo Vasconcelos, o Hospital do Rim e o Instituto Dante Pazzanese de Cardiologia.
Esse entorno atende públicos distintos. Pacientes de outras cidades podem precisar de hospedagem durante tratamentos. Acompanhantes podem procurar uma unidade por períodos mais longos. Residentes, estudantes de pós-graduação e profissionais de saúde podem buscar moradia próxima ao trabalho ou ao local de estudo.
A mobilidade amplia as possibilidades. A estação Hospital São Paulo integra a linha 5-Lilás, enquanto a estação Santa Cruz conecta as linhas 1-Azul e 5-Lilás. A Avenida 23 de Maio, a Avenida Jabaquara e a Avenida Onze de Junho também fazem parte da estrutura viária da região.
Essa combinação não garante ocupação nem substitui uma análise de preço, custos e regras. Ela apenas mostra por que o investidor deve investigar a origem da procura antes de escolher uma unidade. O perfil de quem aluga na Vila Clementino pode ajudar a transformar a descrição do bairro em hipóteses concretas de operação.
Tipologia, planta e condomínio também influenciam a decisão
A metragem precisa ser lida junto com a distribuição dos ambientes. Um studio de 25,95 m² atende a uma rotina diferente de um apartamento de um dormitório com 32,35 m² ou 34,20 m². O apartamento de dois dormitórios com 50,80 m², por sua vez, pode alcançar famílias ou pessoas que precisam dividir o espaço.
A ausência ou presença de vaga também muda o público potencial. Studios sem vaga podem conversar com pessoas que usam transporte coletivo ou trabalham nas proximidades. Unidades com vaga podem atender moradores com carro e famílias que atribuem mais peso a esse item.
Em apartamentos compactos, o condomínio pode ampliar a utilidade do imóvel. Lavanderia, coworking com sala de reunião e phone booth, espaço gourmet, piscina, academia, pet care e bicicletário são recursos que podem reduzir a necessidade de manter determinadas estruturas dentro da unidade.
Esse raciocínio não transforma toda área comum em vantagem automática. O comprador precisa observar se os espaços têm relação com o perfil de morador ou locatário, como são mantidos e quais despesas podem gerar. O artigo sobre como apartamentos compactos aproveitam melhor os espaços aprofunda essa análise pelo ponto de vista da planta e da rotina.
Por que a flexibilidade construtiva importa
Em estrutura convencional, pilares e vigas sustentam o edifício, enquanto as paredes internas dividem os ambientes e não exercem essa função estrutural. Isso permite mais liberdade para alterar divisões internas, desde que a reforma respeite o projeto, as instalações e as normas do condomínio.
Essa flexibilidade pode ser relevante para quem ainda não sabe como usará o imóvel no futuro. Uma unidade pode servir à moradia, passar para o aluguel tradicional ou ser adaptada para outro perfil de ocupante. A possibilidade de integrar ambientes também pode acompanhar mudanças na composição familiar.
A comparação entre estrutura convencional e alvenaria estrutural deve ser feita com base no projeto específico, no manual do proprietário e nas limitações técnicas. O padrão construtivo não decide sozinho se um imóvel é bom, mas revela quanto espaço existe para mudanças posteriores.
Qual pergunta fazer antes de comprar
A pergunta mais útil não é apenas quanto o imóvel pode valer no futuro. É: qual alternativa concreta estou abandonando e o que este imóvel entrega em troca?
A resposta deve incluir o uso pretendido, o capital comprometido, os custos recorrentes, a necessidade de liquidez e a possibilidade de adaptação. Para o investidor, também precisa explicar quem poderá alugar a unidade e como a operação será conduzida.
Esse critério ajuda a separar uma compra coerente de uma decisão baseada em expectativa. Um imóvel pode ser adequado porque resolve uma necessidade de moradia, atende a uma demanda de locação ou oferece flexibilidade para diferentes fases da vida. O ponto é demonstrar essa adequação antes de assinar.
No Hi Vila Clementino, esse exame pode partir de fatos verificáveis: o empreendimento está em obras na Rua Dr. Bacelar, tem studios, apartamentos de um e dois dormitórios, estrutura convencional e áreas comuns voltadas a diferentes rotinas. A página oficial permite conferir as características do projeto e avançar na avaliação com base no uso planejado, nos custos e no perfil de compra.
Conheça o empreendimento por trás do episódio
Apartamentos compactos de 26 a 58 m² a 350 metros do Hospital São Paulo, no corredor de saúde de SP, pensados para investidores e moradores exigentes. Veja plantas, tour virtual e o andamento da obra.