Cap rate, yield e ROI: como calcular o retorno de um imóvel
Cap rate, yield e ROI ajudam a medir o retorno de um imóvel, mas não respondem à mesma pergunta. O yield indica a relação entre renda e capital aplicado, o cap rate concentra a análise na operação do ativo e o ROI observa o resultado acumulado ao longo de um período.
Nenhum desses indicadores deve ser analisado isoladamente. O cálculo só se aproxima da realidade quando considera o capital total investido, os custos recorrentes, o período sem receita, o tipo de locação e a demanda que sustenta a operação.
Cap rate, yield e ROI medem coisas diferentes
Os três indicadores relacionam resultado e capital, mas partem de bases diferentes. Essa distinção evita comparações inadequadas, como confrontar o yield bruto de um imóvel com o cap rate líquido de outro.
O cap rate mede a relação entre a renda operacional líquida anual e o valor do ativo. Ele é útil para entender quanto a operação imobiliária produz antes de considerar decisões individuais de financiamento ou a eventual venda da unidade.
O yield mostra a renda gerada em relação ao capital aplicado. Pode ser bruto, quando considera apenas a receita de aluguel, ou líquido, quando desconta despesas e períodos sem locação.
Já o ROI é mais abrangente. Ele pode incluir todas as receitas e despesas de determinado período e, se a análise considerar a venda do imóvel, também o resultado obtido na saída. Por isso, o prazo precisa estar sempre explícito.
Conheça o empreendimento por trás do episódio
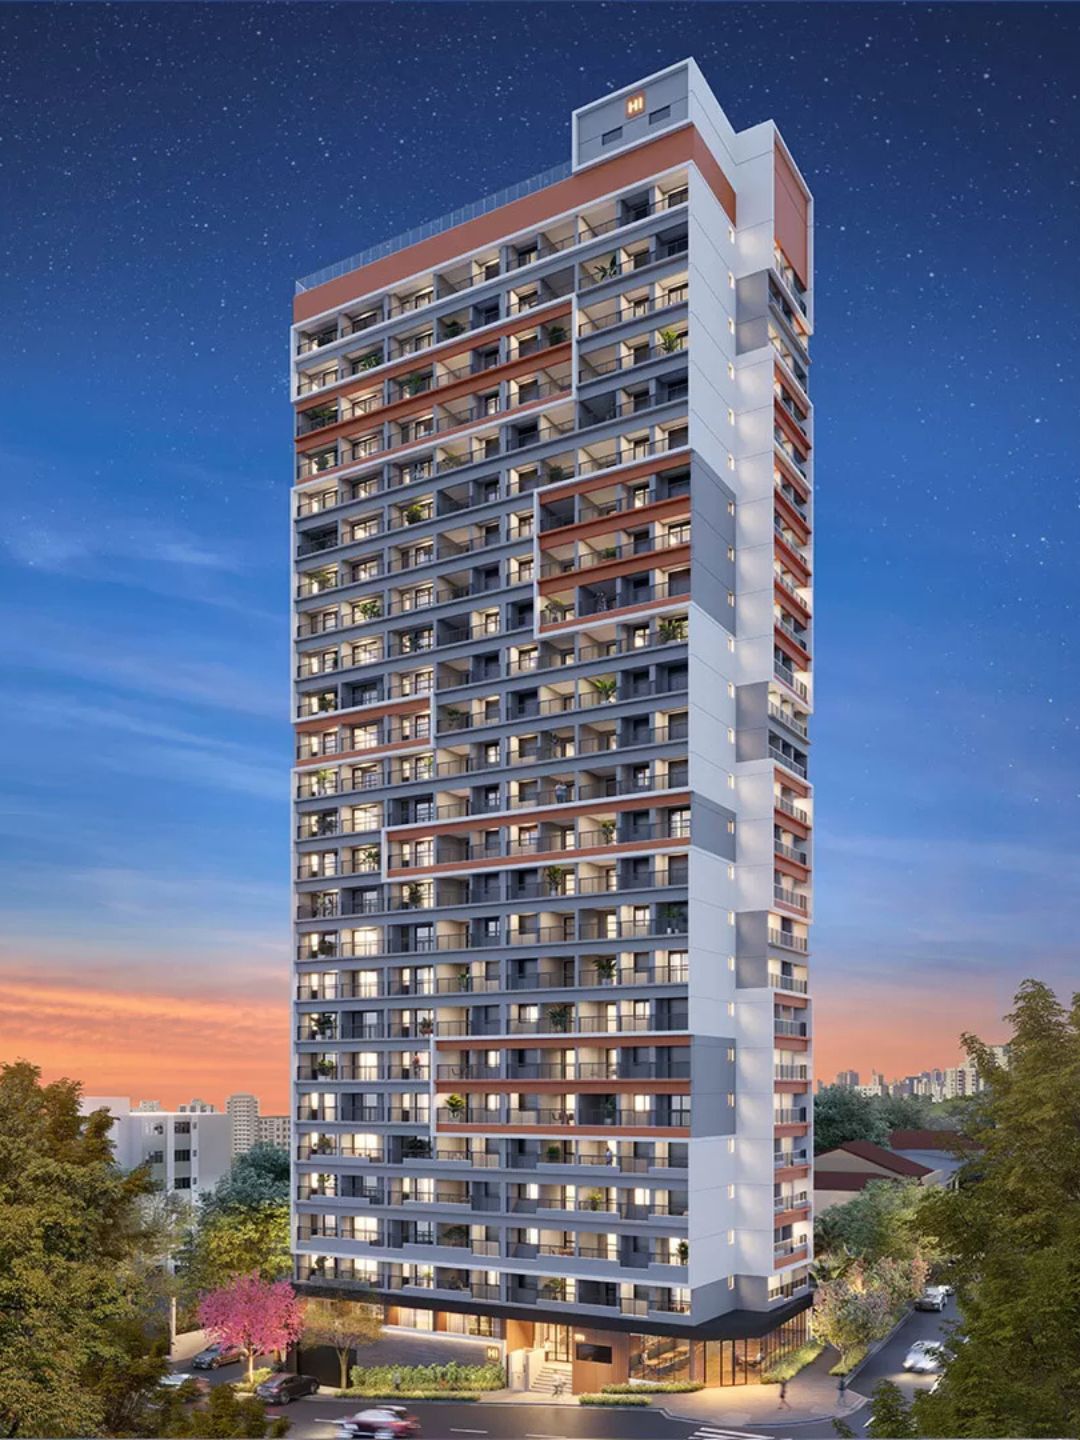
Apartamentos compactos de 26 a 58 m² a 350 metros do Hospital São Paulo, no corredor de saúde de SP, pensados para investidores e moradores exigentes. Veja plantas, tour virtual e o andamento da obra.
O que é cap rate
O cap rate, abreviação de capitalization rate, relaciona a renda operacional líquida anual ao valor do imóvel ou do ativo analisado. Em uma operação de locação, a renda operacional líquida corresponde à receita depois dos custos recorrentes necessários para manter o imóvel em funcionamento.
A fórmula é:
Cap rate = renda operacional líquida anual ÷ valor do imóvel × 100
Se o objetivo for avaliar o desempenho econômico completo da aquisição, o investidor pode usar como base o capital total aplicado, incluindo despesas necessárias para comprar e preparar o imóvel. O essencial é manter o mesmo critério em todas as comparações.
O cap rate não informa sozinho se uma compra é adequada. Um imóvel pode apresentar renda operacional interessante, mas exigir mais manutenção, ter demanda concentrada em determinados períodos ou depender de uma gestão mais trabalhosa.
O que é yield imobiliário
O yield imobiliário compara a receita gerada pelo imóvel com o capital utilizado na aquisição. É um indicador simples e comum em uma triagem inicial, principalmente quando o investidor avalia várias unidades para locação.
O yield bruto considera a receita antes das despesas. O yield líquido desconta custos como administração, manutenção, condomínio assumido pelo proprietário, IPTU, seguros, limpeza e períodos sem receita, conforme o modelo de locação.
A versão bruta facilita uma primeira leitura, mas pode criar uma percepção exagerada do resultado. Para uma decisão de compra, o yield líquido costuma ser mais informativo, desde que as premissas estejam documentadas.
O que é ROI de um imóvel
O ROI, sigla de return on investment, mede o resultado de um investimento em relação ao capital total aplicado durante determinado período. Ele pode considerar receitas de aluguel, custos de aquisição, despesas operacionais, reformas e o resultado de uma eventual venda.
A fórmula básica é:
ROI = resultado líquido acumulado ÷ capital total investido × 100
O indicador precisa ser acompanhado do prazo. Um mesmo ROI pode representar operações muito diferentes quando uma ocorre em poucos anos e outra depende de um período mais longo. Sem essa informação, a comparação fica incompleta.
Como calcular o cap rate de um imóvel
O primeiro passo é levantar a receita anual esperada. No aluguel tradicional, isso pode partir do valor contratual, descontando os períodos de vacância previstos na análise. Na curta temporada, a estimativa exige mais variáveis, porque a receita depende da ocupação, da diária praticada e do volume de reservas.
Depois, devem ser identificados os custos operacionais. Entram nessa etapa as despesas necessárias para conservar o imóvel, atender o locatário ou hóspede e manter o anúncio ativo, quando a unidade é explorada por curta temporada.
O cap rate deve usar uma renda operacional líquida coerente com o ativo. Se a receita for projetada com base em uma ocupação ideal e os custos forem subestimados, o resultado parecerá melhor do que a operação pode entregar.
Quais receitas e despesas entram no cálculo
Na locação tradicional, o cálculo pode considerar o aluguel recebido e descontar despesas recorrentes atribuídas ao proprietário. Também é preciso avaliar a vacância entre contratos, a manutenção da unidade e os custos de administração.
Na curta temporada, a estrutura tende a ser mais detalhada. O investidor deve avaliar:
- limpeza entre hospedagens;
- manutenção e reposição de itens;
- enxoval e preparação da unidade;
- gestão de reservas e atendimento;
- taxas de plataformas;
- consumo de água, energia e internet, conforme o modelo adotado;
- períodos sem ocupação.
Essa lista não significa que todos os custos terão o mesmo peso em todas as operações. Ela serve para impedir que a receita anunciada seja confundida com renda líquida disponível ao proprietário.
A análise pode ser aprofundada com o conteúdo sobre como escolher um imóvel para investimento, especialmente quando a decisão envolve mais de uma tipologia ou estratégia de locação.
Como calcular o yield bruto e o yield líquido
O yield bruto é uma conta rápida. Basta somar a receita bruta de aluguel prevista para um ano e dividir o resultado pelo valor do imóvel, multiplicando por 100.
Yield bruto anual = receita bruta anual de aluguel ÷ valor do imóvel × 100
Esse cálculo ajuda a organizar uma triagem, mas não deve encerrar a análise. Ele não mostra quanto da receita será consumido pela operação nem considera o intervalo em que o imóvel pode permanecer vazio.
O yield líquido exige uma etapa adicional. A receita anual deve ser reduzida pelos custos recorrentes e, quando fizer sentido, pelos custos de aquisição e preparação da unidade.
Yield líquido anual = renda anual depois dos custos ÷ capital total investido × 100
O capital total investido não corresponde necessariamente ao preço anunciado do imóvel. Pode incluir tributos, registro, escritura, reformas, móveis, equipamentos e outras despesas necessárias para iniciar a locação.
A diferença entre yield bruto e líquido costuma ser mais relevante em imóveis que demandam operação intensa. Por isso, quem compara aluguel tradicional e curta temporada precisa usar premissas diferentes para cada estratégia, sem misturar receitas de um modelo com custos do outro.
O guia sobre renda com aluguéis pode complementar essa etapa ao organizar os fatores que influenciam a receita e os custos de uma unidade destinada à locação.
Conheça o empreendimento por trás do episódio
Apartamentos compactos de 26 a 58 m² a 350 metros do Hospital São Paulo, no corredor de saúde de SP, pensados para investidores e moradores exigentes. Veja plantas, tour virtual e o andamento da obra.
Como calcular o ROI de um investimento imobiliário
O ROI observa o resultado acumulado da operação. Para calculá-lo, o investidor precisa definir o período de análise e reunir tudo o que foi desembolsado e recebido durante esse intervalo.
Na compra de um imóvel pronto, entram no capital aplicado os custos de aquisição e a preparação da unidade. Na compra de um imóvel na planta, a conta deve acompanhar os desembolsos realizados durante a obra, os custos de conclusão e o intervalo até o início da geração de renda.
O resultado líquido acumulado corresponde às receitas recebidas menos os custos do período. Se houver venda, o cálculo também pode considerar a receita da saída, descontando despesas relacionadas à transação e o saldo eventualmente existente.
ROI, prazo e comparação com outras alternativas
O prazo muda a leitura do ROI. Um resultado acumulado não deve ser apresentado sem indicar quantos anos foram necessários para alcançá-lo, pois o tempo altera a comparação com outras formas de alocação de capital.
Também é necessário separar renda recorrente de resultado de venda. O aluguel depende da operação e da demanda ao longo do tempo. Já o resultado da venda depende das condições do mercado, do estado do imóvel, dos custos da transação e do preço obtido naquele momento.
Como nenhum desses fatores futuros é conhecido com precisão, o cálculo deve trabalhar com cenários. A análise pode conter uma hipótese conservadora, uma hipótese central e uma hipótese mais favorável, sempre deixando claro quais premissas sustentam cada uma.
O que entra no capital total investido
O capital total investido é a base que mais costuma distorcer os indicadores. Quando o investidor considera apenas o preço da unidade, pode comparar uma operação pronta e mobiliada com outra que ainda exige gastos relevantes para começar a gerar receita.
Custos de aquisição
Os custos de aquisição podem incluir ITBI, escritura, registro, tarifas relacionadas ao financiamento e despesas previstas no contrato. A incidência e o valor dependem da situação da compra e precisam ser conferidos nos documentos oficiais e com os profissionais responsáveis pela operação.
Também entram os gastos necessários para preparar o imóvel. Móveis, eletrodomésticos, iluminação, cortinas, utensílios e pequenas adequações podem ser relevantes para uma unidade de curta temporada, enquanto uma locação tradicional pode seguir outra configuração.
O guia sobre ITBI ajuda a separar esse tributo dos demais custos da compra. Essa separação melhora a transparência da planilha e evita que uma despesa pontual seja confundida com um custo mensal.
Custos recorrentes
Os custos recorrentes variam conforme a unidade, o condomínio e o modelo de exploração. Condomínio, IPTU, manutenção, seguro, administração e consumo assumido pelo proprietário devem aparecer em linhas separadas.
Na curta temporada, limpeza, atendimento e reposição podem ser frequentes. No aluguel tradicional, a operação pode exigir menos intervenções entre um contrato e outro, mas a vacância, a manutenção e a administração continuam fazendo parte da conta.
Se houver financiamento, o investidor também deve separar o desempenho operacional do custo do crédito. A prestação altera o fluxo de caixa e o comprometimento mensal, mas não substitui o cálculo da renda produzida pelo imóvel.
O conteúdo sobre financiamento imobiliário pode ajudar a organizar essa distinção entre a operação do ativo e a estrutura de pagamento utilizada na compra.
Imóvel comprado na planta
Em um imóvel comprado na planta, o período anterior à entrega precisa aparecer na análise. Durante a obra, o capital pode estar sendo desembolsado sem que a unidade gere receita de locação.
Também devem ser consideradas despesas de acabamento, mobiliário e preparação, quando existirem. Comparar a receita futura com apenas uma parcela do capital já aplicado produz um indicador incompleto.
Como analisar as premissas de receita
Uma planilha bem formatada não corrige uma premissa fraca. Antes de aplicar qualquer fórmula, o investidor precisa perguntar de onde virá a receita, quem procura aquele imóvel e quais fatores podem reduzir a entrada de dinheiro.
Aluguel tradicional e curta temporada
O aluguel tradicional tende a concentrar a operação em contratos mais longos. Isso pode reduzir a frequência de limpeza e atendimento, mas não elimina riscos de vacância, inadimplência, manutenção ou renegociação.
A curta temporada exige mais gestão. Em contrapartida, pode atender hóspedes com necessidades específicas, como pacientes e acompanhantes em estadias próximas a hospitais, profissionais em deslocamento e estudantes em períodos determinados.
A escolha entre os modelos deve considerar as regras do condomínio, a disposição do proprietário para operar a unidade, os custos de gestão e a demanda local. A Lei do Inquilinato é uma referência para compreender direitos e deveres nas locações, mas a estratégia de curta temporada também exige atenção às regras condominiais e à legislação aplicável ao caso.
Localização e demanda
A localização influencia o perfil de quem procura a unidade e a frequência dessa procura. Na Vila Clementino, o Hospital São Paulo, a Escola Paulista de Medicina da Unifesp, o Hospital Edmundo Vasconcelos, o Hospital do Rim e o Instituto Dante Pazzanese de Cardiologia formam um conjunto de referências para pacientes, acompanhantes, residentes e profissionais de saúde.
O bairro também conta com as estações Santa Cruz, das linhas 1-Azul e 5-Lilás, e Hospital São Paulo, da linha 5-Lilás. A proximidade de vias como a Avenida 23 de Maio e a Avenida Jabaquara amplia as alternativas de deslocamento.
Esses fatores não determinam uma receita, mas ajudam a explicar a origem da demanda. A análise deve verificar se a tipologia, a planta, o condomínio e o padrão de operação correspondem ao perfil de locatário ou hóspede que a região atrai.
Cenários conservador, base e otimista
O cenário conservador reduz a receita esperada e preserva uma margem para custos inesperados. O cenário base usa premissas consideradas plausíveis pelo investidor. O cenário otimista mostra o que aconteceria sob condições mais favoráveis, mas não deve ser tratado como referência principal.
Para cada cenário, registre a receita, a vacância, os custos operacionais e o capital total aplicado. O resultado mais útil não é o maior número da planilha, mas a capacidade da operação de continuar fazendo sentido quando as condições ficam menos favoráveis.
Qual indicador usar para comparar imóveis
O yield é adequado para uma triagem inicial de renda, desde que o investidor deixe claro se está usando receita bruta ou líquida. O cap rate aprofunda a leitura da capacidade operacional do ativo, porque parte da renda líquida gerada pela propriedade.
O ROI é mais indicado quando a análise envolve um período completo, vários desembolsos, despesas acumuladas ou uma eventual venda. Ele ajuda a observar o resultado total da estratégia, mas exige mais premissas e não deve ser reduzido a um número sem prazo.
O investidor pode organizar a decisão com quatro perguntas:
- A renda estimada foi calculada depois dos custos relevantes?
- O capital total aplicado inclui aquisição e preparação?
- O período sem receita foi considerado?
- A demanda local combina com a tipologia e o modelo de locação?
A comparação também deve considerar liquidez, facilidade operacional, regras do condomínio, qualidade da planta e possibilidade de adaptação. Em apartamentos compactos, o espaço disponível precisa ser analisado junto à infraestrutura compartilhada e ao uso que o público locatário fará do edifício.
O cálculo termina na qualidade da premissa
Cap rate, yield e ROI são ferramentas de leitura, não respostas automáticas. O indicador mais útil será aquele calculado sobre uma base consistente, com custos identificados, prazo definido e receita sustentada por uma demanda que possa ser explicada.
Essa lógica pode ser aplicada ao Hi Vila Clementino, empreendimento em obras na Rua Dr. Bacelar, com studios de 25,95 m², unidades de um e dois dormitórios, lavanderia, coworking e previsão de entrega para novembro de 2027. A página oficial reúne as informações necessárias para iniciar uma análise própria, sem substituir a conferência das condições comerciais e da operação pretendida.
Conheça o empreendimento por trás do episódio
Apartamentos compactos de 26 a 58 m² a 350 metros do Hospital São Paulo, no corredor de saúde de SP, pensados para investidores e moradores exigentes. Veja plantas, tour virtual e o andamento da obra.