Planejamento Financeiro para Comprar Imóvel: o que você precisa saber antes de ter o seu!
Planejamento financeiro para comprar imóvel exige mais do que juntar dinheiro para a entrada. É preciso avaliar a renda, as despesas, os custos da aquisição e a reserva que continuará disponível depois da compra.
A decisão fica mais segura quando o comprador define um limite próprio antes de consultar o banco ou visitar imóveis. Assim, a aprovação de crédito deixa de ser o ponto de partida e passa a ser apenas uma das informações da análise.
O que significa estar preparado para comprar um imóvel
Estar preparado significa conseguir assumir a compra sem comprometer toda a organização financeira. Isso envolve ter recursos para a entrada e para as despesas da aquisição, além de manter margem para lidar com imprevistos.
A análise também deve considerar a fase posterior à assinatura. O comprador continuará pagando moradia, alimentação, transporte, educação, seguros e outras despesas. Se o imóvel for financiado, a parcela entrará nesse orçamento por um período extenso.
Por isso, o planejamento precisa responder a três perguntas:
- Quanto dinheiro está disponível sem consumir toda a reserva?
- Qual parcela mensal cabe no orçamento com folga?
- Quais custos surgirão antes, durante e depois da compra?
A resposta não depende apenas da renda bruta. O que importa é quanto entra de forma recorrente, quanto já está comprometido e qual parte pode ser direcionada ao imóvel sem reduzir a capacidade de lidar com situações inesperadas.
Recomendamos também a leitura do nosso post sobre Como Comprar um Imóvel: Passo a Passo para Fazer uma Escolha Segura:
Comprar agora ou continuar se preparando
Adiar a compra pode ser uma decisão financeira responsável quando existem dívidas caras, renda instável ou ausência de reserva. Também pode fazer sentido esperar se a entrada disponível for consumir praticamente todo o dinheiro guardado.
O comprador pode usar esse período para reduzir dívidas, organizar documentos, melhorar a previsibilidade da renda e comparar modalidades de aquisição. A preparação também ajuda a negociar com mais clareza, porque a pessoa conhece o próprio limite antes de receber propostas.
Quem ainda não sabe quanto pode pagar deve começar pelo diagnóstico, não pela busca de imóveis. O planejamento financeiro para comprar imóvel pode servir como ponto de partida para organizar essa análise.
Conheça o empreendimento por trás do episódio
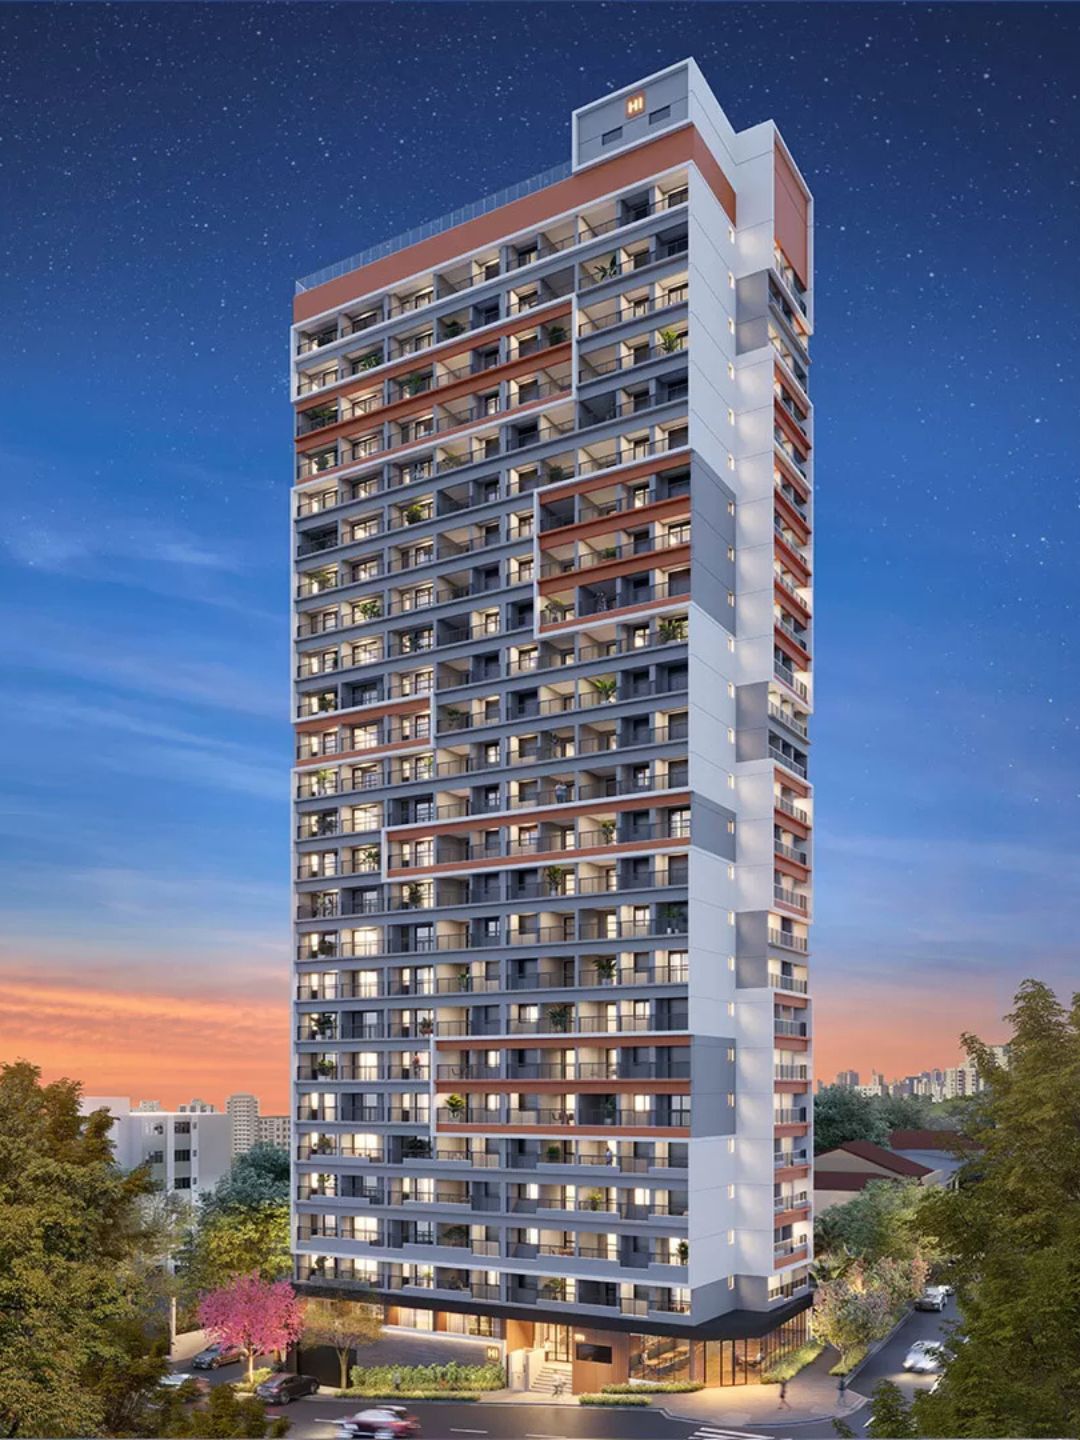
Apartamentos compactos de 26 a 58 m² a 350 metros do Hospital São Paulo, no corredor de saúde de SP, pensados para investidores e moradores exigentes. Veja plantas, tour virtual e o andamento da obra.
Quanto da renda pode ser comprometido com a compra
Não existe uma parcela universal que seja confortável para todos. O mesmo valor pode ser administrável para uma pessoa e excessivo para outra, dependendo das despesas, da estabilidade profissional e das responsabilidades familiares.
O primeiro passo é calcular a renda líquida média. Para quem tem salário fixo, a tarefa é mais direta. Autônomos, empresários e profissionais que recebem valores variáveis devem observar uma média conservadora, sem basear o orçamento nos meses excepcionalmente bons.
Depois, é preciso separar as despesas em grupos:
- gastos essenciais, como alimentação, transporte, saúde e educação;
- compromissos financeiros, como empréstimos, cartões parcelados e outros financiamentos;
- despesas variáveis, como lazer, viagens e compras;
- custos relacionados à moradia atual;
- despesas anuais ou sazonais, como impostos, seguros e manutenção.
A parcela do imóvel não deve ser analisada isoladamente. Condomínio, seguro, manutenção, impostos e eventuais reformas também ocupam espaço no orçamento. Em uma unidade compacta, por exemplo, o valor mensal do condomínio pode incluir serviços e áreas comuns que reduzem algumas despesas individuais, mas ainda precisa entrar na conta antes da decisão.
Como montar um diagnóstico financeiro pessoal
Uma forma prática de começar é analisar os últimos meses de movimentação bancária e faturas. O objetivo não é encontrar um número perfeito, mas identificar padrões que costumam desaparecer quando a pessoa faz uma conta rápida de cabeça.
Também vale separar gastos recorrentes de despesas que acontecem poucas vezes por ano. Uma viagem, uma consulta médica ou a renovação de um seguro pode não aparecer todos os meses, mas ainda precisa ser considerada no planejamento anual.
O diagnóstico deve incluir dívidas já contratadas. Um financiamento imobiliário assumido enquanto outras parcelas ainda estão altas pode reduzir a capacidade de lidar com mudanças de renda ou despesas emergenciais.
A importância de manter uma reserva depois da compra
A entrada não deve consumir todos os recursos disponíveis. O comprador precisa preservar uma reserva para períodos de renda menor, problemas de saúde, manutenção do imóvel e outras despesas que não podem ser adiadas.
Essa reserva também protege a decisão contra a necessidade de vender ou resgatar investimentos em um momento desfavorável. O imóvel pode ser adequado, mas a compra se torna frágil quando qualquer imprevisto exige novo endividamento.
O tamanho da reserva depende da estabilidade da renda, do número de pessoas sustentadas pelo orçamento e do volume de despesas fixas. Não há um valor único que substitua essa avaliação individual.
Quais custos entram no planejamento além da entrada
O preço anunciado é apenas uma parte do custo de aquisição. O planejamento deve incluir despesas de documentação, impostos, registro, seguros e eventuais ajustes necessários para ocupar ou alugar o imóvel.
Na compra financiada, também entram os encargos previstos no contrato e os seguros relacionados à operação. Já na compra de uma unidade nova, podem existir despesas com instalação de móveis, eletrodomésticos, mudança e adequações de uso.
O ITBI e o registro merecem atenção porque costumam aparecer próximos da conclusão da compra. Consultar informações oficiais e entender quando cada pagamento ocorre evita que o comprador seja surpreendido por uma despesa concentrada em poucos dias. O guia sobre ITBI na compra de um imóvel ajuda a identificar esse item no planejamento.
Depois da aquisição, entram os custos recorrentes. Condomínio, consumo, manutenção, seguro e impostos precisam ser projetados mesmo quando o imóvel ainda está vazio. Se a unidade for destinada à locação, também devem ser considerados períodos sem inquilino, reparos e despesas de operação.
Custos da compra à vista ou financiada
A compra à vista reduz a dependência de crédito, mas não elimina os demais custos da aquisição. Documentação, impostos, registro e despesas de ocupação continuam existindo.
A compra financiada distribui o pagamento ao longo do tempo, mas exige analisar o custo total da operação. O comprador deve observar o sistema de amortização, os juros, os seguros, o prazo e as condições de antecipação de parcelas.
A comparação correta não é entre o valor da entrada e o valor da parcela. É preciso entender quanto será desembolsado em cada etapa e qual margem permanecerá no orçamento depois do compromisso.
Custos que podem surgir na compra de um imóvel na planta
Na compra na planta, o planejamento acompanha o cronograma previsto em contrato. O comprador deve verificar a composição do fluxo, as datas de pagamento e os índices de correção aplicáveis a cada etapa.
Também é importante projetar o período até a entrega. Durante a obra, a pessoa pode continuar pagando aluguel ou outra moradia. Na entrega, podem surgir custos de mudança, instalação, decoração e início do condomínio.
A correção contratual não deve ser tratada como detalhe. Mesmo quando o comprador conhece o valor inicial das parcelas, precisa entender como elas podem se comportar ao longo do período previsto.
Como definir o valor máximo do imóvel
O valor máximo não deve ser definido pelo limite que o banco aceita financiar. O critério mais seguro é cruzar quatro informações: recursos próprios, capacidade mensal, custos da aquisição e reserva preservada.
O comprador pode começar com uma planilha simples. De um lado, registra a entrada disponível e os custos previstos. De outro, calcula a parcela que cabe no orçamento, sem esquecer as despesas que continuarão existindo depois da compra.
Esse cálculo evita um erro comum: escolher primeiro o imóvel e tentar adaptar a vida financeira depois. Quando o limite é definido antes, a busca passa a considerar apenas opções compatíveis com a realidade do comprador.
O valor aprovado pelo banco não é necessariamente o valor adequado
A instituição financeira avalia renda, histórico de crédito, comprometimento e regras próprias. A aprovação mostra que determinada operação pode ser aceita segundo os critérios do banco, mas não significa que ela seja confortável para o comprador.
O orçamento pessoal precisa considerar despesas que a análise de crédito não captura completamente. Ajuda financeira a familiares, gastos médicos, mensalidades, viagens programadas e mudanças profissionais também influenciam a capacidade real de pagamento.
O limite pessoal pode ser inferior ao limite bancário. Essa diferença não representa uma perda de poder de compra, mas uma margem de proteção para manter a decisão sustentável.
Como comparar diferentes fluxos de pagamento
Fluxos diferentes podem ter o mesmo valor total inicial e exigir esforços mensais muito distintos. Por isso, o comprador deve observar o calendário completo, incluindo entrada, parcelas intermediárias, correções e despesas na entrega.
A comparação deve responder a três perguntas:
- Em que momento cada pagamento será exigido?
- Qual renda estará disponível em cada fase?
- O comprador continuará com reserva depois de cumprir o fluxo?
Essa leitura é especialmente relevante para quem compra na planta. Uma parcela que parece administrável isoladamente pode pesar quando coincide com outras obrigações ou com uma despesa anual.
O que organizar antes de solicitar um financiamento
A preparação começa antes do pedido de crédito. O comprador deve reunir documentos pessoais, comprovantes de renda, informações sobre patrimônio e registros das obrigações financeiras existentes.
Também é útil verificar se há restrições cadastrais, inconsistências nos documentos ou dívidas que precisam ser renegociadas. Resolver esses pontos antes da solicitação reduz atrasos e torna a análise mais previsível.
O financiamento imobiliário envolve regras específicas para cada instituição e modalidade. Entender como funciona o financiamento imobiliário ajuda o comprador a chegar à negociação sabendo quais perguntas fazer.
Como comprovar renda
A comprovação depende do perfil profissional. Trabalhadores com carteira assinada costumam apresentar documentos de remuneração e vínculo empregatício. Autônomos, empresários e profissionais liberais podem precisar reunir declarações, extratos e documentos contábeis.
A consistência é tão importante quanto o volume. Informações divergentes entre documentos podem gerar exigências adicionais e prolongar a análise.
Quem compra com outra pessoa também deve entender como a composição de renda será avaliada. A inclusão de um segundo comprador pode ampliar a capacidade de crédito, mas também envolve responsabilidades contratuais que precisam ser compreendidas antes da assinatura.
O que pode dificultar a aprovação
Endividamento elevado, restrições cadastrais, renda variável sem documentação suficiente e falta de comprovação podem dificultar a aprovação. O problema nem sempre está no imóvel escolhido, mas na forma como a situação financeira é apresentada.
Outro ponto é o comprometimento já existente com cartões, empréstimos e financiamentos. Mesmo que as parcelas pareçam pequenas separadamente, a soma pode reduzir a margem considerada pela instituição.
A solução não é assumir novas obrigações para melhorar artificialmente o perfil. É mais prudente organizar as dívidas, atualizar a documentação e consultar as condições disponíveis antes de escolher o fluxo definitivo.
Comprar à vista, financiar ou comprar na planta
A melhor modalidade depende do objetivo, da liquidez disponível e da previsibilidade da renda. A compra à vista concentra o desembolso. O financiamento distribui o pagamento e acrescenta o custo do crédito. A compra na planta costuma exigir acompanhamento do fluxo durante a obra e preparação para a entrega.
A decisão também muda conforme o uso do imóvel. Quem pretende morar pode priorizar estabilidade e adequação à rotina. Quem considera locação precisa avaliar procura, custos de operação, manutenção e facilidade de adaptação da unidade.
O processo de compra de um imóvel deve ser analisado como uma sequência de decisões, não como um único momento de assinatura.
Quando a compra à vista pode fazer sentido
A compra à vista pode simplificar a operação e reduzir a dependência de financiamento. Ainda assim, o comprador precisa verificar se permanecerá com recursos suficientes para emergências e para os custos posteriores à aquisição.
Usar todo o patrimônio disponível em um único imóvel reduz a liquidez. Antes de escolher essa modalidade, é preciso comparar a economia proporcionada pela ausência de juros com o custo de ficar sem reserva.
O que avaliar no financiamento
O financiamento deve ser comparado pelo custo total e pelo impacto mensal, não apenas pela primeira parcela. Prazo, juros, seguros, sistema de amortização e possibilidade de antecipação alteram o resultado da operação.
O comprador também deve verificar quais documentos serão exigidos, como funcionará a liberação dos recursos e quais obrigações estarão previstas no contrato. Dúvidas sobre esses pontos precisam ser esclarecidas antes da assinatura.
O que muda na compra na planta
Na compra na planta, a capacidade financeira deve ser projetada até a entrega. O comprador precisa considerar o fluxo contratado, as correções previstas e a possibilidade de manter outras despesas durante a obra.
Também deve avaliar a incorporadora, o padrão construtivo, o acompanhamento do cronograma e os documentos do empreendimento. A análise não termina na escolha da planta. Ela inclui a forma como o projeto será executado e acompanhado.
Um roteiro prático para organizar a compra
O planejamento pode ser dividido em etapas para evitar decisões baseadas apenas na emoção da visita ou na aprovação preliminar de crédito.
- Levante a renda líquida e identifique quanto dela é recorrente.
- Liste despesas fixas, variáveis, sazonais e dívidas existentes.
- Separe a reserva que não será usada na compra.
- Calcule os custos de documentação, impostos, registro, seguros e mudança.
- Defina um limite mensal e um valor máximo para o imóvel.
- Organize os documentos de renda, patrimônio e identificação.
- Compare compra à vista, financiamento e compra na planta.
- Leia o contrato e peça esclarecimentos sobre fluxo, correções e prazos.
- Avalie condomínio, manutenção, localização e possibilidade de uso futuro.
Esse roteiro não substitui a análise de um profissional financeiro ou jurídico quando o caso exigir. Ele organiza as perguntas que o comprador precisa levar para a conversa e reduz a chance de esquecer um custo relevante.
O critério que deve orientar a decisão
O imóvel adequado não é necessariamente aquele que o banco aprova, mas aquele cujo custo total permanece compatível com a vida financeira do comprador. A decisão deve preservar margem mensal, reserva e flexibilidade para mudanças que não aparecem na planilha inicial.
Para quem está avaliando um imóvel compacto na Vila Clementino, vale conferir as tipologias, a estrutura do condomínio e a entrega prevista para novembro de 2027 na página do Hi Vila Clementino.
Conheça o empreendimento por trás do episódio
Apartamentos compactos de 26 a 58 m² a 350 metros do Hospital São Paulo, no corredor de saúde de SP, pensados para investidores e moradores exigentes. Veja plantas, tour virtual e o andamento da obra.