Comprar Imóvel na Planta ou Pronto: como comparar as contas?
A comparação entre um imóvel na planta e um imóvel pronto não começa pelo preço anunciado. Ela precisa considerar o fluxo de pagamentos, as correções, os custos de financiamento, o tempo até o uso e o objetivo da compra.
Na prática, a melhor escolha depende menos da modalidade em si e mais da capacidade de cada comprador de organizar o orçamento, esperar pela entrega ou assumir os custos de uma aquisição imediata.
O que muda entre comprar um imóvel na planta ou pronto
O imóvel na planta é adquirido durante a fase de lançamento ou construção. O comprador pode pagar parte do valor ao longo da obra e quitar ou financiar o saldo conforme as condições previstas no contrato. O uso da unidade, porém, só começa depois da entrega e das etapas necessárias para ocupação.
No imóvel pronto, a unidade já pode ser visitada e, em muitos casos, ocupada depois da conclusão da compra. Isso permite conhecer o estado real do imóvel, avaliar a incidência de luz, observar os espaços e verificar as condições do condomínio antes de tomar a decisão.
A forma de pagamento também muda. Na compra na planta, o fluxo costuma ser distribuído entre entrada, parcelas mensais, parcelas intermediárias e saldo final. No imóvel pronto, uma parcela maior do compromisso financeiro pode aparecer no início, principalmente quando há financiamento ou necessidade de quitar o saldo para receber as chaves.
Nenhuma das duas modalidades é automaticamente mais barata. Elas apenas distribuem o custo em momentos diferentes e envolvem riscos, prazos e necessidades distintas.
Conheça o empreendimento por trás do episódio
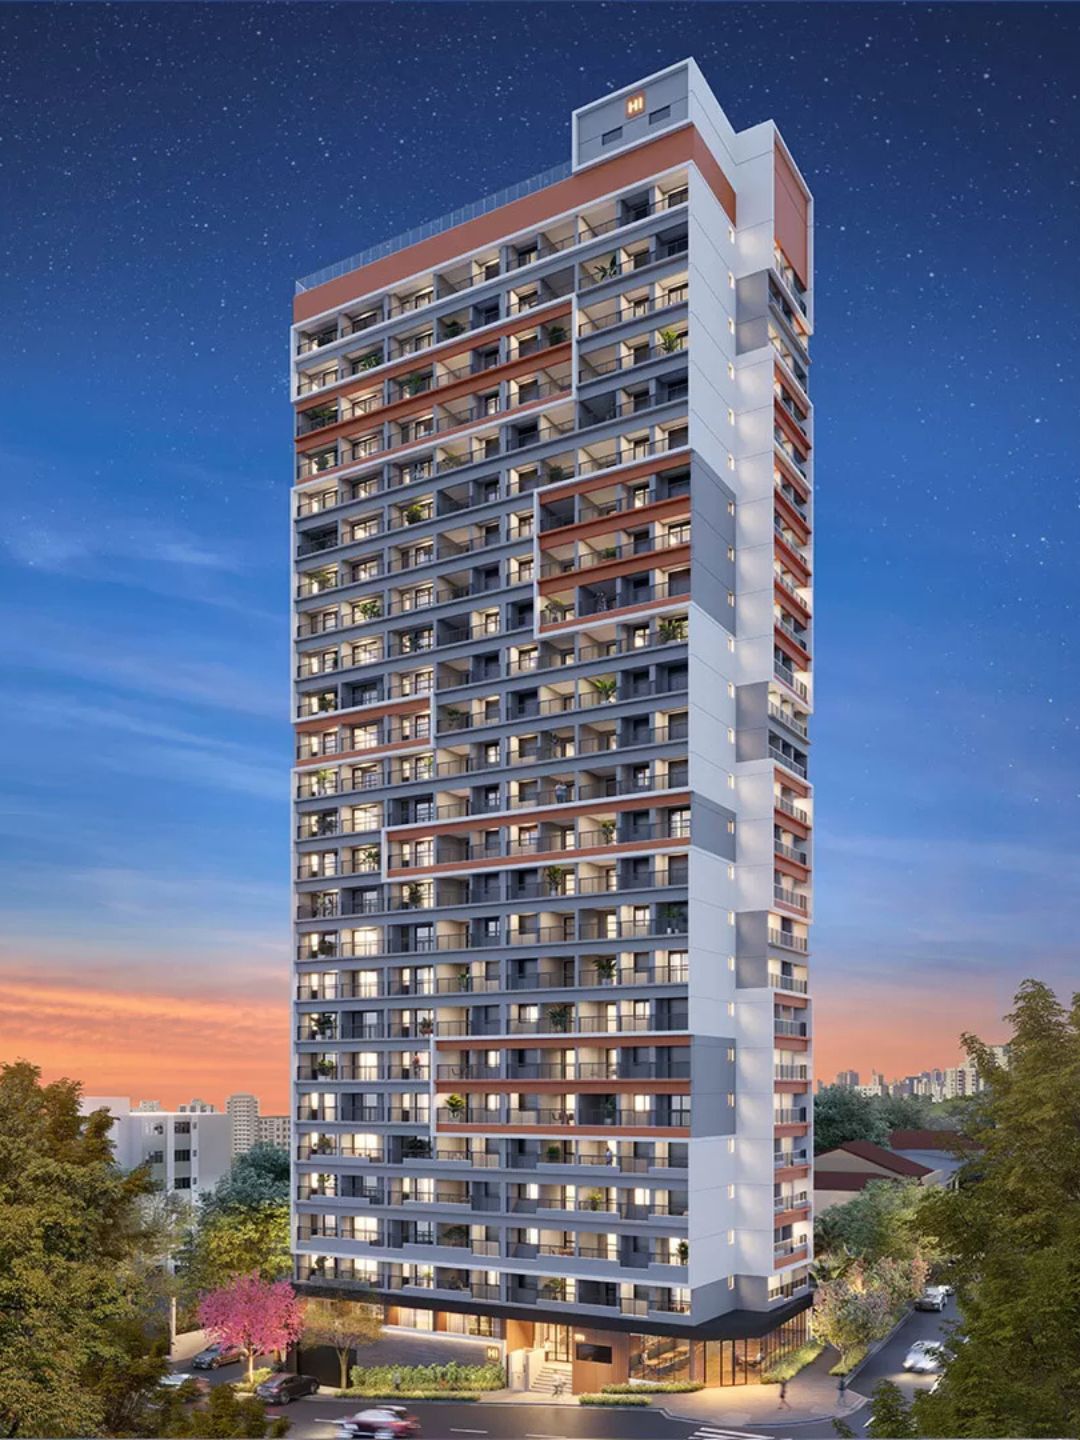
Apartamentos compactos de 26 a 58 m² a 350 metros do Hospital São Paulo, no corredor de saúde de SP, pensados para investidores e moradores exigentes. Veja plantas, tour virtual e o andamento da obra.
A primeira regra: comparar imóveis realmente equivalentes
A comparação só funciona quando os imóveis analisados têm características semelhantes. Localização, metragem, número de dormitórios, vagas, padrão de acabamento, idade do edifício, estrutura condominial e facilidade de acesso alteram o preço e os custos de uso.
Também é preciso separar imóvel novo de imóvel usado. Um apartamento pronto em um edifício antigo pode ter preço menor, mas exigir reforma, adequações elétricas, troca de revestimentos ou gastos com instalações que não aparecem no anúncio. Um imóvel novo pode concentrar parte desses custos no preço de aquisição, mas isso não elimina a necessidade de conferir contrato, memorial descritivo e padrão de entrega.
A finalidade da compra também interfere. Quem pretende morar pode dar mais peso ao prazo de mudança e à adaptação da planta. Quem pretende alugar precisa observar quando poderá disponibilizar a unidade, quais despesas terá durante a espera e que tipo de demanda existe na região.
O preço anunciado não é o custo total
O preço de venda é apenas o primeiro item da conta. A análise precisa incluir entrada, parcelas, saldo financiado, juros, correções, impostos, escritura, registro, condomínio, seguros, reformas, mobília e eventuais despesas de mudança.
Na compra na planta, o comprador também deve verificar como o saldo será corrigido durante a construção e qual será a condição financeira na entrega. No imóvel pronto, deve calcular os custos de aquisição e ocupação desde o início, sem esquecer possíveis reparos ou adaptações.
Uma forma prática de organizar a análise é separar os desembolsos em três grupos:
- valores pagos antes de receber ou ocupar o imóvel;
- custos relacionados à documentação e ao financiamento;
- despesas necessárias para morar ou iniciar a locação.
Essa divisão evita que uma parcela inicial aparentemente menor esconda despesas que aparecerão mais adiante.
Como calcular a conta de um imóvel na planta
O primeiro passo é montar uma linha do tempo do contrato. Nela, devem aparecer a entrada, as parcelas mensais, as parcelas intermediárias, os reforços previstos, o saldo na entrega e a eventual contratação de financiamento.
Esse fluxo precisa ser analisado mês a mês. Uma parcela que cabe no orçamento atual pode se tornar difícil quando somada a aluguel, condomínio, outras dívidas e despesas familiares. O comprador deve avaliar não apenas o valor individual de cada cobrança, mas o conjunto das obrigações durante a obra.
Também é necessário conferir o que acontece caso o financiamento seja contratado apenas na entrega. Nesse cenário, o comprador precisa saber quanto terá acumulado até lá, qual saldo pretende financiar e se sua renda e seu histórico de crédito poderão sustentar a operação no futuro.
O planejamento deve incluir uma margem para despesas não recorrentes. Documentação, mudança, instalação de móveis, contratação de serviços e ajustes na unidade podem ocorrer próximos uns dos outros. O planejamento financeiro para comprar um imóvel ajuda a transformar essas etapas em uma previsão mais realista.
Como o INCC afeta o fluxo de pagamentos
Durante a construção, o contrato pode prever a correção de parcelas e do saldo devedor por um índice específico, como o INCC. Por isso, o comprador não deve multiplicar simplesmente o número de parcelas pelo valor apresentado no início da negociação.
É necessário verificar quais valores são corrigidos, em que período a correção incide e como ela afeta o saldo a pagar. O índice não representa, sozinho, o custo completo da compra. Ele é uma das variáveis do contrato e precisa ser lido junto com o cronograma financeiro.
A análise também deve considerar se o comprador terá recursos para acompanhar possíveis alterações no valor das parcelas. O artigo sobre por que a parcela do imóvel na planta aumenta aprofunda essa diferença entre o valor inicial e a evolução do fluxo durante a obra.
Conheça o empreendimento por trás do episódio
Apartamentos compactos de 26 a 58 m² a 350 metros do Hospital São Paulo, no corredor de saúde de SP, pensados para investidores e moradores exigentes. Veja plantas, tour virtual e o andamento da obra.
O custo de esperar pela entrega
O prazo até a entrega pode gerar despesas indiretas. Quem ainda mora de aluguel continuará pagando essa despesa durante a espera. Quem pretende alugar a unidade só poderá iniciar a operação depois de receber o imóvel e concluir as providências necessárias.
Esse período também tem um efeito sobre o planejamento pessoal. O comprador pode precisar manter o imóvel atual, adiar a mudança ou reservar dinheiro para duas fases distintas, a aquisição e a ocupação.
Por isso, o tempo não deve ser tratado apenas como uma informação do cronograma. Ele precisa entrar na planilha como parte da decisão.
Como calcular a conta de um imóvel pronto
No imóvel pronto, o comprador consegue avaliar a unidade antes de concluir a aquisição. Pode observar o estado de conservação, verificar a incidência de luz, conhecer as áreas comuns e identificar reformas ou reparos necessários.
A vantagem de enxergar o imóvel não elimina a necessidade de investigação. É preciso conferir a documentação, as condições do condomínio, a existência de débitos, as regras de uso e os custos que podem surgir depois da compra.
A conta costuma reunir entrada, financiamento, juros, impostos, escritura, registro, condomínio e despesas de ocupação. Se houver reforma, os valores devem ser estimados antes da decisão, não depois da assinatura.
Para quem compra com objetivo de locação, o imóvel pronto permite começar a procurar inquilino após a aquisição, desde que a unidade esteja em condições de uso. Isso pode reduzir o intervalo entre a compra e o início da exploração, mas não elimina custos, vacância ou a necessidade de administrar a locação.
Quando o financiamento entra na comparação
O financiamento deve ser analisado pelo custo total, não apenas pelo valor da parcela. Prazo, juros, sistema de amortização, seguros, tarifas, valor de entrada e saldo financiado alteram a conta final.
Também é preciso comparar o momento em que o financiamento começa. Em um imóvel pronto, ele pode fazer parte da operação desde o início. Em um imóvel na planta, pode ser contratado mais adiante, conforme o contrato e a estrutura de pagamento.
Essa diferença afeta o orçamento. Um comprador pode ter parcelas menores durante a obra, mas enfrentar um saldo relevante na entrega. Outro pode assumir uma parcela maior imediatamente, porém começar a usar o imóvel no mesmo período.
A decisão deve considerar a renda disponível, a estabilidade profissional, as demais dívidas e a margem para imprevistos. Uma planilha que mostra apenas a primeira parcela não oferece uma visão suficiente.
Como montar uma comparação financeira justa
A comparação deve usar o mesmo horizonte de análise para as duas alternativas. Se o comprador avalia o custo até a entrega de um imóvel na planta, precisa considerar também o que aconteceria com o imóvel pronto durante esse mesmo período.
O método pode seguir estas etapas:
- registrar o preço total de cada imóvel;
- listar entrada, parcelas e saldo final;
- identificar correções previstas em contrato;
- simular o financiamento e o custo total do crédito;
- incluir impostos, documentação e condomínio;
- acrescentar aluguel, reforma, mobília e mudança;
- indicar quando o imóvel poderá ser usado ou alugado;
- conferir se o fluxo cabe no orçamento mensal.
O resultado não deve ser apenas um número final. É útil criar pelo menos dois cenários: um com o fluxo esperado e outro com menor disponibilidade de recursos ou maior custo de ocupação.
Um exemplo de comparação sem misturar as contas
Imagine que uma pessoa esteja comparando um imóvel na planta com um imóvel pronto de características semelhantes. No primeiro caso, ela terá pagamentos durante a obra, correções previstas em contrato, aluguel até a entrega e um saldo a resolver no fim do período.
No segundo, ela terá uma entrada maior ou um financiamento imediato, além de documentação, condomínio e possíveis ajustes na unidade. Em compensação, poderá ocupar o imóvel sem aguardar a conclusão da construção.
A planilha deve registrar cada desembolso no mês em que ele ocorrer. Somar todos os valores sem considerar o momento do pagamento dificulta a avaliação do caixa. Uma compra pode apresentar custo total semelhante ao de outra, mas exigir uma capacidade financeira muito diferente ao longo do tempo.
O objetivo é comparar o esforço financeiro e o uso do imóvel em cada cenário, não declarar que uma modalidade sempre vence a outra.
O que pesa para quem vai morar
Para quem pretende morar, o prazo é um dos principais critérios. Se a mudança precisa acontecer em pouco tempo, o imóvel pronto pode atender melhor, desde que a documentação e as condições da unidade estejam adequadas.
Quem consegue esperar pode analisar a compra na planta com mais calma. Nesse caso, o planejamento precisa acomodar o aluguel atual, as parcelas da obra e os custos da futura mudança.
A possibilidade de personalização também pode pesar. Um imóvel novo pode reduzir a necessidade de reformas imediatas, mas o comprador deve conferir exatamente o que será entregue. O memorial descritivo é mais confiável do que uma imagem de divulgação ou uma expectativa criada durante a visita ao estande.
A compra para moradia também exige avaliar a rotina. A distância até o trabalho, o acesso ao transporte, a presença de serviços e o custo mensal do condomínio podem fazer mais diferença no dia a dia do que uma pequena variação no preço de aquisição.
O que pesa para quem pretende alugar
Quem compra para alugar precisa considerar quando a unidade estará disponível e quanto custará mantê-la até encontrar um locatário. No imóvel na planta, a renda de aluguel só poderá começar depois da entrega e da preparação da unidade.
No imóvel pronto, a operação pode começar antes, mas isso não significa ocupação imediata. Será necessário definir preço, preparar o imóvel, divulgar a unidade, selecionar o inquilino e administrar contrato, manutenção e despesas.
A demanda depende do perfil da região e do tipo de imóvel. Hospitais, universidades, empresas, transporte e serviços podem formar diferentes grupos de locatários, mas a existência desses elementos não garante determinado nível de ocupação ou retorno.
O investidor deve, portanto, separar três perguntas: quem pode procurar aquela unidade, quanto custa deixá-la pronta e por quanto tempo precisará manter o imóvel sem receita.
Quando o imóvel na planta pode fazer sentido
A compra na planta pode fazer sentido para quem consegue planejar a aquisição até a entrega, acompanhar o fluxo financeiro e aceitar que o uso do imóvel ocorrerá mais adiante.
Ela também pode atender quem prefere comprar uma unidade nova e distribuir parte dos pagamentos ao longo da obra. Essa possibilidade, no entanto, precisa ser comparada com as correções contratuais, o saldo final e os custos de esperar.
Antes de assinar, o comprador deve analisar a documentação da incorporação, o contrato, o memorial descritivo, o cronograma, as condições de pagamento e os critérios para acompanhar a obra. A pesquisa sobre a compra de imóvel na planta pode ajudar a organizar esses pontos antes da decisão.
Quando o imóvel pronto pode fazer sentido
O imóvel pronto pode ser mais adequado para quem precisa usar a unidade, quer conhecê-la antes da compra ou não deseja manter um período prolongado entre a assinatura e a ocupação.
Essa alternativa também permite examinar o condomínio em funcionamento e verificar como os espaços são utilizados. O comprador pode observar a conservação, conversar com a administração e identificar despesas recorrentes com base na realidade do edifício.
Ainda assim, a disponibilidade imediata tem um preço operacional. Reforma, mobília, documentação e financiamento podem concentrar gastos no começo. O imóvel pronto não é necessariamente mais barato, apenas apresenta um fluxo diferente.
Como o Hi Vila Clementino entra nessa comparação
O Hi Vila Clementino é um exemplo concreto de compra na planta. O empreendimento está em obras, tem entrega prevista para novembro de 2027 e reúne studios, unidades de um dormitório e apartamentos de dois dormitórios.
Para avaliar uma unidade, o comprador deve aplicar o mesmo método apresentado neste artigo. Isso significa analisar o fluxo de pagamentos, as correções previstas, o período até a entrega, os custos de documentação e o objetivo da compra.
O fato de o imóvel estar em construção não permite concluir, sozinho, que ele será mais vantajoso. A decisão depende de o fluxo caber no orçamento e de o prazo ser compatível com o plano de moradia ou locação.
Conheça o empreendimento por trás do episódio
Apartamentos compactos de 26 a 58 m² a 350 metros do Hospital São Paulo, no corredor de saúde de SP, pensados para investidores e moradores exigentes. Veja plantas, tour virtual e o andamento da obra.